Kredyt gotówkowy lub pożyczka konsumencka
To podstawowa grupa umów, które warto poddać analizie. Szczególnie istotne są postanowienia dotyczące prowizji, całkowitej kwoty kredytu, RRSO oraz zasad naliczania odsetek.


PKO BP · pomoc kancelarii w sprawach SKD
Masz pożyczkę gotówkową lub kredyt konsolidacyjny w PKO Banku Polskim? Sankcja kredytu darmowego PKO BP może pozwolić Ci odzyskać zapłacone odsetki i prowizję, a przy nadal spłacanym kredycie również ograniczyć koszty kolejnych rat.
W CGO Recovery prowadzimy sprawy przeciwko PKO BP i dysponujemy wyrokami, w których sądy zasądzały zwrot kosztów kredytu po zastosowaniu przepisów o sankcji kredytu darmowego. Poniżej pokazujemy konkretne sprawy, analizowane postanowienia umów i sposób obliczania potencjalnej korzyści.
0 zł za analizę umowy. Bez zobowiązania do zlecenia prowadzenia sprawy.
Sprawdź, czy możesz odzyskać odsetki i prowizję dzięki sankcji kredytu darmowego.
Sprawdź umowę bezpłatnie0 zł za analizę. Bez zobowiązań.
Prowadzimy ok. 15 000 spraw SKD
w całej Polsce, przeciwko różnym bankom.40 rozstrzygnięć przeciwko PKO BP
w opublikowanej bazie CGO Recovery, stan na 26.10.2026.
Nie musisz samodzielnie rozpoznawać błędów prawnych w umowie. Na początek sprawdź cztery rzeczy: rodzaj kredytu, datę podpisania umowy, jego kwotę i aktualny status spłaty.
To podstawowa grupa umów, które warto poddać analizie. Szczególnie istotne są postanowienia dotyczące prowizji, całkowitej kwoty kredytu, RRSO oraz zasad naliczania odsetek.
W konsolidacji część środków może służyć spłacie poprzednich zobowiązań. Nie należy automatycznie traktować ich jako kosztów kredytu. Sprawdzamy, jaka część finansowania służyła spłacie zobowiązań, a jaka pokrywała koszty nowej umowy.
Nie trzeba czekać do zapłaty ostatniej raty, aby ocenić możliwość skorzystania z sankcji. Ważne są obowiązujące zapisy umowy, dotychczasowe wpłaty i sposób dalszego rozliczenia kapitału.
Ustawa przewiduje roczny termin wygaśnięcia uprawnienia liczony od wykonania umowy. Przy wcześniejszej spłacie szczególnie ważne są daty i ostateczne rozliczenie kredytu.
Co do zasady analizujemy umowy podlegające ustawie o kredycie konsumenckim z 12 maja 2011 r., stosowanej od 18 grudnia 2011 r., w szczególności umowy o wartości nieprzekraczającej 255 550 zł lub równowartości tej kwoty. Znaczenie mają także wyjątki, przepisy przejściowe i konsumencki cel finansowania.
Więcej wyjaśniamy w praktycznym poradniku SKD. Masz umowę PKO BP, ale nie jesteś pewien, czy spełnia te warunki?
Film CGO Recovery
Sprawdź, dlaczego zamknięcie kredytu nie musi wykluczać analizy SKD i jakie znaczenie mają terminy.
Otwórz film na YouTubeSzybkie wyliczenie bez danych kontaktowych
W przypadku skutecznego zastosowania sankcji kredytu darmowego bank co do zasady traci prawo do odsetek i innych kosztów należnych kredytodawcy, z wyjątkami określonymi w ustawie. Kredytobiorca pozostaje zobowiązany do zwrotu kapitału.
Najprościej zacząć od sprawdzenia, ile zapłaciłeś poza kapitałem. Wpisz dotychczas poniesione koszty do kalkulatora. Wynik pomoże Ci ocenić finansową skalę sprawy jeszcze przed przesłaniem dokumentów.
Kwota odsetek pobranych dotychczas przez bank.
Wpisz rzeczywiście poniesione opłaty. Nie uwzględniaj kapitału ani ponownie odsetek z pierwszego pola.
Uwzględnij otrzymane zwroty prowizji i innych opłat, jeżeli zostały wcześniej ujęte w obliczeniu.
Możesz wpisać grosze, np. 1 250,50. Puste pole liczymy jako 0 zł. Kwoty sprawdź w rozliczeniu banku lub historii spłat.
Koszty pozostałe do oceny
Odsetki + pozostałe koszty − wcześniejsze zwroty
Nie potrzebujesz telefonu ani e-maila, żeby zobaczyć wynik.
Przekaż umowę do bezpłatnej analizy0 zł za analizę, bez zobowiązania do prowadzenia sprawy. Nie znasz kwot? Możesz przekazać samą umowę.
Kalkulator sumuje podane koszty, ale nie ocenia podstaw SKD ani tego, które opłaty kwalifikują się do zwrotu. Nie uwzględnia przyszłych oszczędności, odsetek za opóźnienie, kosztów procesu ani wynagrodzenia pełnomocnika. Potrzebna jest analiza dokumentów i ustawowych wyjątków, m.in. kosztów ustanowienia zabezpieczenia. Kwoty z kalkulatora nie są automatycznie przesyłane z formularzem zgłoszenia.
W sprawach przeciwko PKO BP analizowaliśmy nie tylko wysokość prowizji, lecz także sposób jej finansowania, informacje o kosztach oraz zasady, na jakich bank mógł zmieniać opłaty.
Szczególnie ważnym przykładem jest sprawa V Ca 3202/25. Sąd Okręgowy w Warszawie zmienił wcześniejszy wyrok oddalający powództwo i uwzględnił roszczenie w całości.
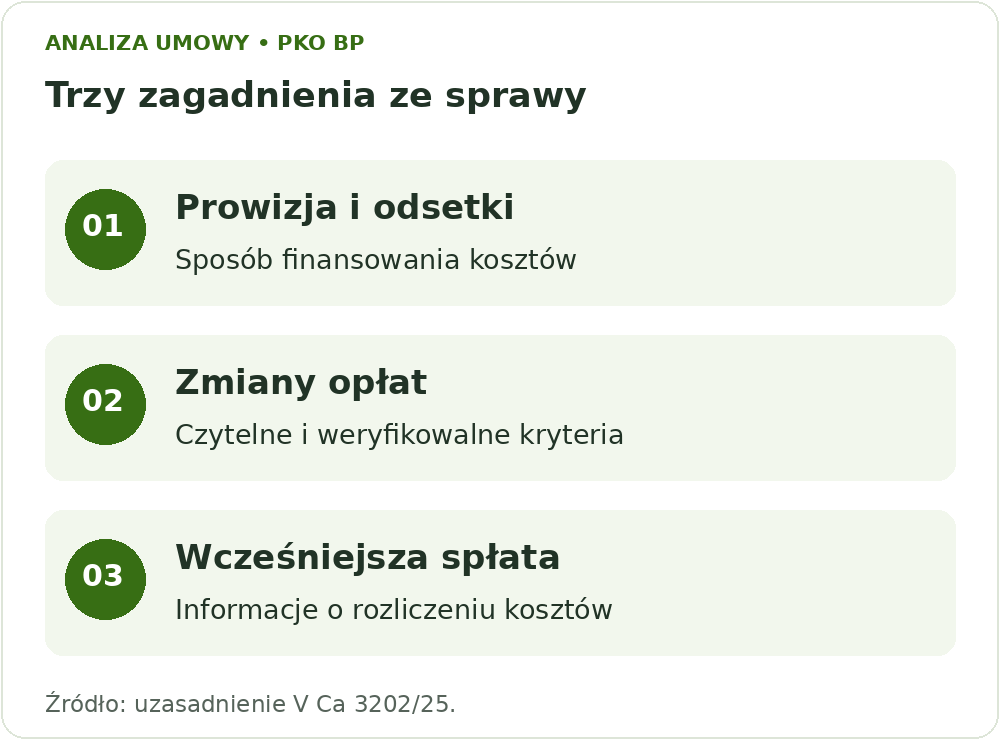
W umowie ocenianej w sprawie V Ca 3202/25 znajdował się katalog okoliczności uprawniających bank do zmiany stawek opłat i prowizji lub wprowadzenia nowych opłat. Odwoływał się on między innymi do zmian kosztów usług i innych czynników związanych z działalnością banku.
Sąd Okręgowy zwrócił uwagę na § 3 ust. 2 umowy. Uznał, że opisane w nim kryteria były zbyt nieostre i nie pozwalały konsumentowi dostatecznie przewidzieć, jak zmieni się zakres jego zobowiązania.
Problem nie sprowadzał się do samego istnienia tabeli opłat. Istotne było to, czy kredytobiorca może sprawdzić wystąpienie przesłanki zmiany i zrozumieć jej wpływ na własne koszty.
Odszukaj postanowienia o zmianie taryfy, wysokości prowizji i możliwości wprowadzenia nowych opłat. Sprawdź, czy wskazują konkretne, zrozumiałe i możliwe do zweryfikowania kryteria.
W tej samej sprawie analizowano kredyt, przy którym występowała prowizja w wysokości 20 880,44 zł. Przedmiotem sporu był również sposób uwzględnienia kredytowanych kosztów przy obliczaniu zobowiązania.
Wykładnia prawa unijnego przyjęta przez TSUE w sprawie C-744/24 wyklucza naliczanie odsetek od kwot przeznaczonych na pokrycie kosztów związanych z kredytem, które należą do jego całkowitego kosztu.
W praktyce warto porównać kwotę przeznaczoną na potrzeby konsumenta z kwotami przeznaczonymi na opłacenie prowizji i innych kosztów. Następnie należy ustalić, od jakiej podstawy bank naliczał oprocentowanie.
Zwróć uwagę na wysokość prowizji, sposób jej pobrania, całkowitą kwotę kredytu oraz kwotę będącą podstawą naliczania odsetek. Pomocne mogą być harmonogram spłaty i rozliczenie wypłaty środków.
Rzeczywista roczna stopa oprocentowania ma pomóc konsumentowi porównać koszt różnych ofert. Jej prawidłowość zależy między innymi od rzeczywistych przepływów pieniężnych, kosztów oraz przyjętych założeń obliczeniowych.
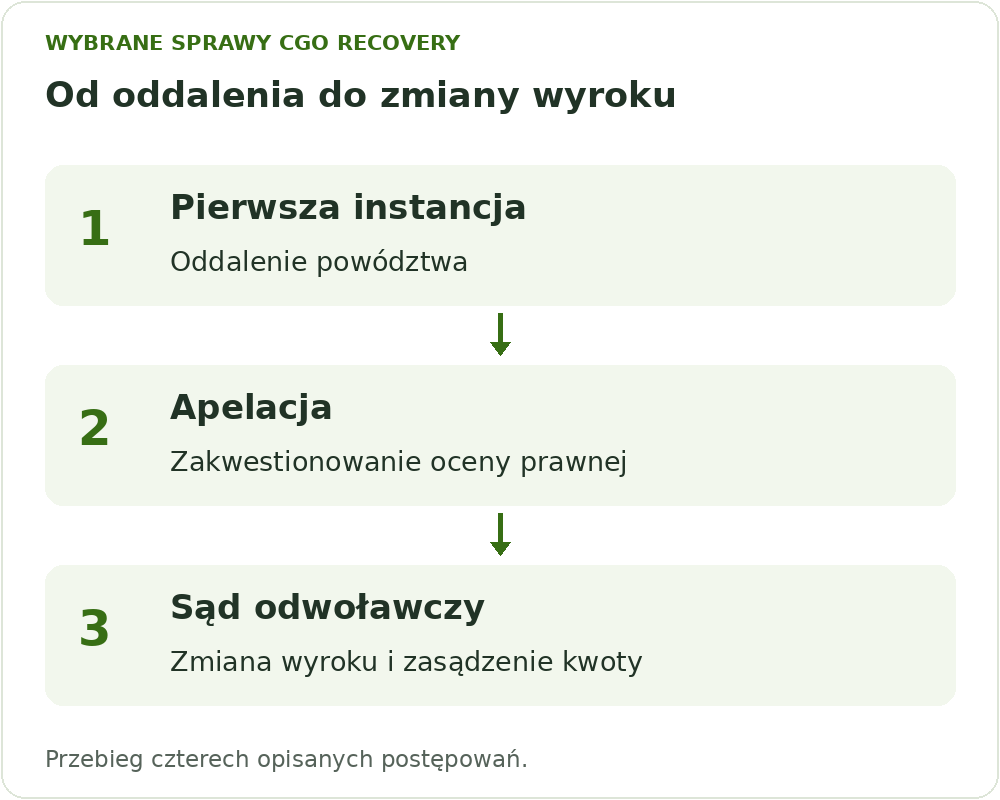
W sprawach V Ca 3476/25 i V Ca 2257/25 kwestionowaliśmy sposób przedstawienia całkowitej kwoty kredytu, RRSO i informacji o kosztach w umowach PKO BP. Po niekorzystnych wyrokach pierwszej instancji uzyskaliśmy rozstrzygnięcia zasądzające dochodzone kwoty.
Nie każde błędne wyliczenie RRSO automatycznie prowadzi do SKD. Istotna jest podstawa błędu, jego znaczenie dla obowiązków informacyjnych i treść konkretnej umowy.
Porównaj całkowitą kwotę kredytu, całkowitą kwotę do zapłaty, RRSO i wysokość prowizji. Sprawdź też, czy założenia do obliczenia RRSO zostały przedstawione w sposób pozwalający zrozumieć koszt finansowania.
W uzasadnieniu sprawy V Ca 3202/25 sąd odniósł się również do postanowień dotyczących wcześniejszej spłaty. Zwrócił uwagę na obowiązek przekazania konsumentowi informacji o procedurze przedterminowej spłaty i zasadach rozliczenia kosztów.
Wcześniejsze zakończenie kredytu może prowadzić do proporcjonalnego obniżenia całkowitego kosztu kredytu na zasadach określonych w ustawie. Jest to odrębne zagadnienie od sankcji kredytu darmowego, choć oba mogą mieć znaczenie przy analizie tego samego rozliczenia.
Przygotuj postanowienia o wcześniejszej spłacie, potwierdzenie zamknięcia kredytu oraz informację o zwróconej prowizji. To pozwoli uniknąć podwójnego dochodzenia tych samych kwot.
Oprocentowanie a opłaty: dwa różne zagadnienia
W komunikacie z 26 stycznia 2026 r. UOKiK poinformował o decyzji DOZIK-1/2026, uznającej za niedozwolone postanowienia stosowane przez PKO BP w aneksach do umów kredytu w rachunku płatniczym. Chodzi o zasady zmiany oprocentowania limitów odnawialnych, a nie o wszystkie pożyczki gotówkowe banku. Nałożona kara wyniosła 79 291 800 zł.
Urząd zakwestionował brak wystarczająco jednoznacznych, precyzyjnych i możliwych do zweryfikowania przesłanek zmiany oprocentowania. Konsument nie mógł dostatecznie przewidzieć, kiedy i w jakim zakresie bank zmieni koszt kredytu. To inny problem niż zasady zmiany opłat i prowizji omawiane przy sprawie V Ca 3202/25.
W komunikacie UOKiK decyzję opisano jako nieprawomocną. W raporcie za I półrocze 2026 r. bank podał, że złożył odwołanie 20 lutego 2026 r. Te informacje dotyczą stanu opisanego w źródłach, nie stanowią potwierdzenia późniejszego zakończenia postępowania.
Masz limit odnawialny w PKO BP? Do analizy dołącz również aneksy zmieniające oprocentowanie. Samo podobieństwo nazwy produktu nie przesądza o zastosowaniu decyzji do Twojej umowy.
Źródła: komunikat UOKiK z 26 stycznia 2026 r. oraz sprawozdanie Grupy PKO BP za I półrocze 2026 r., s. 27–28.
Sprawdź umowę i aneksyNie każda pożyczka ma identyczną konstrukcję finansowania. W tej sprawie dysponujemy konkretnymi kwotami z dokumentów procesowych, dzięki którym można pokazać, jak prowizja i koszty kredytu wiązały się z roszczeniem.
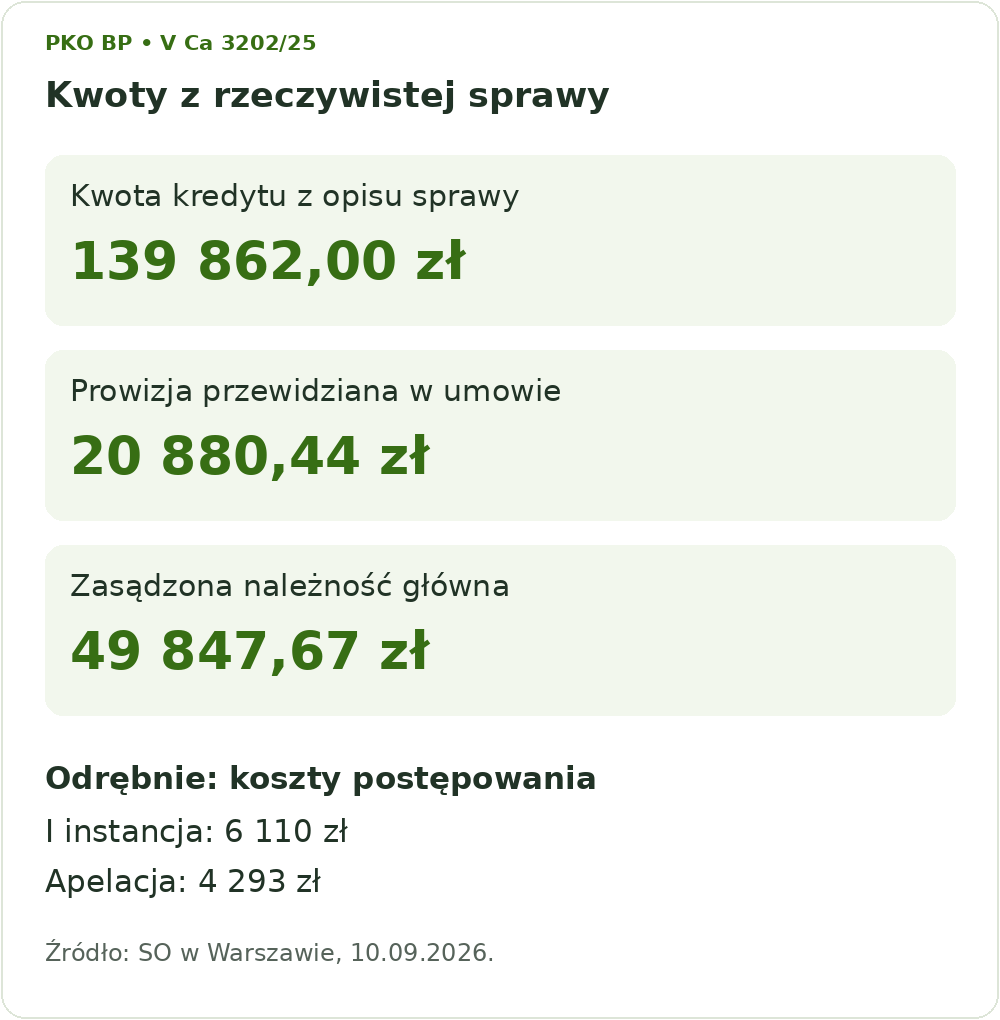
| Element sprawy | Kwota |
|---|---|
| Kwota kredytu wskazana w opisie sprawy | 139 862,00 zł |
| Prowizja przewidziana w umowie | 20 880,44 zł |
| Kwota dochodzona w pozwie | 49 847,67 zł |
| Kwota zasądzona przez sąd odwoławczy | 49 847,67 zł |
| Koszty procesu I instancji | 6 110,00 zł |
| Koszty postępowania apelacyjnego | 4 293,00 zł |
Sąd zasądził również odsetki ustawowe za opóźnienie od należności głównej, liczone od 29 czerwca 2024 r. do dnia zapłaty. Kwota 49 847,67 zł jest kwotą zasądzoną, a nie samą prowizją ani łączną sumą wszystkich świadczeń objętych wyrokiem.
Jeżeli prowizja jest finansowana kredytem, powstaje pytanie o sposób przedstawienia jej w dokumentach oraz o prawidłową podstawę naliczania odsetek. W sprawie V Ca 3202/25 rozważano te zagadnienia razem z przejrzystością zasad zmiany opłat i obowiązkami dotyczącymi wcześniejszej spłaty.
Sąd pierwszej instancji oddalił powództwo. Po apelacji Sąd Okręgowy w Warszawie zmienił wyrok i zasądził całą dochodzoną kwotę. To istotne rozstrzygnięcie pokazujące, dlaczego przy analizie SKD znaczenie ma zarówno treść umowy, jak i ocena prawna dokonana w postępowaniu.
Film CGO Recovery
Zobacz, które wartości w umowie warto porównać, aby rozpoznać finansowanie prowizji kredytem.
Otwórz film na YouTube13 lutego 2025 r.
Trybunał Sprawiedliwości UE wyjaśnił znaczenie obowiązków informacyjnych dotyczących kosztów kredytu. Samo wymienienie wielu przesłanek zmiany opłat nie wystarcza, jeżeli konsument nie jest w stanie sprawdzić ich wystąpienia i wpływu na swoje zobowiązanie.
To zagadnienie znalazło konkretne zastosowanie w uzasadnieniu wyroku V Ca 3202/25 przeciwko PKO BP, dotyczącym klauzul zmiany opłat i prowizji.
23 kwietnia 2026 r.
TSUE orzekł, że do podstawy naliczania odsetek nie można włączać kwot przeznaczonych na pokrycie kosztów związanych z kredytem, które tworzą całkowity koszt kredytu konsumenta.
Wyrok zapadł w sprawie przeciwko Bankowi Pekao S.A., nie PKO BP. Ma jednak znaczenie dla interpretacji podobnych konstrukcji finansowania kosztów kredytu stosowanych przez innych kredytodawców.
21 kwietnia 2016 r.
TSUE wyjaśnił zasady rozróżniania całkowitej kwoty kredytu i całkowitego kosztu kredytu. Rozróżnienie to jest ważne przy badaniu umów, w których część finansowania przeznaczono na pokrycie prowizji lub dodatkowych opłat.
W każdej sprawie oceniamy, czy sposób przedstawienia tych wartości odpowiadał obowiązkom wynikającym z przepisów obowiązujących dla danej umowy.
Dane z oficjalnego sprawozdania
Grupa PKO Banku Polskiego podała, że na 30 czerwca 2026 r. toczyło się przeciwko niej 7 666 postępowań dotyczących sankcji kredytu darmowego, o łącznej wartości przedmiotu sporu 222 mln zł. Raport wskazuje, że spory dotyczą głównie postanowień umów pożyczek gotówkowych.
| Stan na dzień | Liczba postępowań | Wartość przedmiotu sporu |
|---|---|---|
| 31.12.2025 | 6 677 | 180 mln zł |
| 30.06.2026 | 7 666 | 222 mln zł |
W pierwszym półroczu liczba raportowanych postępowań wzrosła o 989, czyli około 14,8%. To obraz skali sporów, a nie wskaźnik skuteczności roszczeń konsumentów.
Dane dotyczą wszystkich raportowanych sporów Grupy, nie wyłącznie spraw prowadzonych przez CGO Recovery. Wartość przedmiotu sporu nie oznacza kwot zasądzonych ani wypłaconych klientom. Nie należy jej utożsamiać z wartością rezerw banku lub przewidywanym wynikiem indywidualnej sprawy.
Źródło: Skrócone śródroczne skonsolidowane sprawozdanie finansowe Grupy Kapitałowej PKO Banku Polskiego S.A. za I półrocze 2026 r., s. 28. Wzrost procentowy obliczono na podstawie podanych w raporcie liczb postępowań.
Nie pokazujemy tutaj anonimowych przykładów ani symulacji wygranych. Poniższe rozstrzygnięcia dotyczą rzeczywistych postępowań przeciwko PKO Bankowi Polskiemu opisanych w bazie CGO Recovery.
SO w Warszawie · 8 października 2026 r.
V Ca 3476/25
Sąd Rejonowy oddalił powództwo w sprawie dotyczącej kredytu konsumenckiego PKO BP. Po wniesieniu apelacji Sąd Okręgowy zmienił wyrok i zasądził 25 412,72 zł wraz z odsetkami ustawowymi za opóźnienie od 22 czerwca 2024 r.
Bank został obciążony kosztami postępowania obu instancji, a szczegółowe wyliczenie pozostawiono referendarzowi sądowemu.
Zobacz sprawę V Ca 3476/25 i wyrokSO w Warszawie · 30 września 2026 r.
V Ca 2257/25
Po oddaleniu powództwa przez Sąd Rejonowy sprawa trafiła do drugiej instancji. Sąd Okręgowy zmienił wyrok i zasądził 16 520,08 zł wraz z odsetkami za opóźnienie od 27 lipca 2024 r.
Dodatkowo zasądzono 4 617 zł kosztów procesu i 2 800 zł kosztów postępowania odwoławczego. Należność główna i koszty postępowania są odrębnymi elementami rozstrzygnięcia.
Zobacz sprawę V Ca 2257/25 i wyrokSO w Warszawie · 29 września 2026 r.
V Ca 2252/26
Sąd pierwszej instancji oddalił roszczenie oparte na sankcji kredytu darmowego. Po apelacji Sąd Okręgowy zmienił rozstrzygnięcie i zasądził 39 060,14 zł wraz z odsetkami ustawowymi za opóźnienie od 24 września 2024 r.
Sąd przyjął, że strona powodowa wygrała postępowanie w obu instancjach, pozostawiając szczegółowe rozliczenie kosztów referendarzowi.
Zobacz sprawę V Ca 2252/26 i wyrokSO w Warszawie · 10 września 2026 r.
V Ca 3202/25
W tej sprawie oceniano między innymi prowizję finansowaną kredytem, postanowienia dotyczące zmiany opłat oraz informacje o wcześniejszej spłacie. Sąd Okręgowy nie podzielił oceny prawnej sądu pierwszej instancji i uwzględnił powództwo w całości.
Zasądzono 49 847,67 zł z odsetkami za opóźnienie od 29 czerwca 2024 r., a także odrębne kwoty kosztów obu instancji.
Zobacz analizę sprawy V Ca 3202/25Masz umowę PKO BP z podobnymi postanowieniami? Prześlij ją do sprawdzenia. Analiza pozwoli ustalić, czy zidentyfikowane w naszych sprawach zagadnienia występują również w Twojej umowie.
Film CGO Recovery
Poznaj podstawowe etapy postępowania, jeśli bank nie zgadza się z żądaniem rozliczenia.
Otwórz film na YouTubeNie każdy zwrot pieniędzy z banku oznacza zastosowanie SKD. Jeżeli wcześniej spłaciłeś kredyt, mogłeś otrzymać część prowizji w związku ze skróceniem okresu kredytowania. Takie rozliczenie należy odróżnić od roszczeń wynikających z sankcji kredytu darmowego.
Podobnie, jeżeli PKO BP zaproponował Ci indywidualną ugodę lub inne rozliczenie, warto sprawdzić nie tylko oferowaną kwotę, ale także skutki podpisania dokumentu.
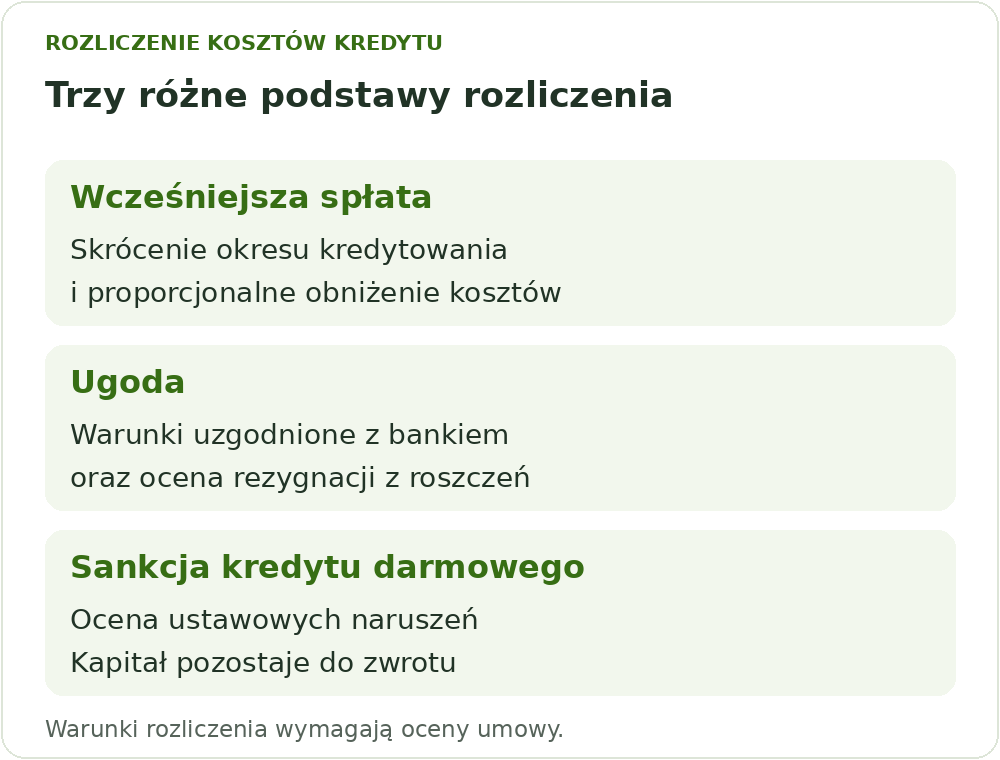
| Kwestia | Zwrot po wcześniejszej spłacie | Ewentualna ugoda | Sankcja kredytu darmowego |
|---|---|---|---|
| Podstawa | Skrócenie okresu kredytowania | Uzgodnione warunki | Naruszenie wskazanych obowiązków ustawowych |
| Korzyść | Obniżenie odpowiednich kosztów kredytu | Kwota lub sposób rozliczenia wynikający z propozycji | Rozliczenie bez odsetek i kosztów należnych kredytodawcy, z ustawowymi wyjątkami |
| Dalsze raty | Zależą od stanu umowy | Zgodnie z porozumieniem | Kapitał pozostaje do zwrotu |
| Rezygnacja z roszczeń | Nie wynika automatycznie ze zwrotu | Zależy od zapisów dokumentu | Nie wymaga przyjęcia ugody |
Ugoda może być rozsądnym rozwiązaniem, jeżeli odpowiada sytuacji kredytobiorcy i uwzględnia ryzyko sporu. Warto ją jednak porównać z możliwymi roszczeniami, zanim podejmie się decyzję.
W CGO Recovery sprawy dotyczące sankcji kredytu darmowego nadzoruje mec. dr Monika Odrowska-Stasiak, radca prawny i doktor nauk prawnych. Poznaj sposób prowadzenia spraw SKD w CGO Recovery.
Naszą pracę zaczynamy od dokumentów, a nie od zapewnienia, że każda umowa PKO BP zawiera podstawy do SKD.
Na początek wystarczy umowa kredytu. Przydatne są również aneksy, harmonogram spłat, historia wpłat oraz rozliczenie wcześniejszej spłaty, jeżeli kredyt został zamknięty.
Analizujemy rodzaj umowy, terminy, zapisy dotyczące kosztów, sposób naliczania odsetek i wymagane informacje. Ustalamy, czy występują podstawy do dalszego działania oraz jakie dodatkowe dokumenty będą potrzebne.
Jeżeli analiza wykaże podstawy do dochodzenia roszczeń, przedstawiamy możliwy kierunek postępowania i kwestie finansowe wymagające rozliczenia.
Wstępna analiza jest bezpłatna i nie zobowiązuje do zawarcia umowy o prowadzenie sprawy. Warunki odpłatnej obsługi prawnej wymagają osobnych ustaleń przed rozpoczęciem dalszych działań.
Tak, spłata kredytu sama w sobie nie wyklucza sankcji. Istotny jest termin przewidziany w art. 45 ust. 5 ustawy o kredycie konsumenckim. Uprawnienie wygasa po roku od wykonania umowy. Przy ocenie należy ustalić rzeczywisty przebieg wykonania zobowiązań, datę rozliczenia i znaczenie ewentualnej wcześniejszej spłaty.
Sama prowizja nie jest naruszeniem prawa. Ważne jest, jak ją przedstawiono w umowie, czy została sfinansowana kredytem, w jaki sposób bank naliczał odsetki oraz czy prawidłowo wskazał wymagane informacje o kosztach. W analizie porównujemy te zapisy z przepisami właściwymi dla daty zawarcia umowy.
Odmowa banku nie przesądza automatycznie o nieskuteczności oświadczenia. W sprawach prowadzonych przez CGO Recovery zdarzało się, że po odmowie banku i niekorzystnym wyroku pierwszej instancji sąd odwoławczy zasądzał dochodzoną kwotę. Należy przeanalizować odpowiedź banku, podstawy roszczenia i dostępne dalsze kroki.
Nie należy samodzielnie wstrzymywać spłat wyłącznie z powodu wysłania oświadczenia. Sankcja nie znosi obowiązku zwrotu kapitału. Jeżeli bank kwestionuje jej skuteczność, mogą powstać dodatkowe spory dotyczące sposobu rozliczenia zobowiązania. Przed zmianą płatności warto ustalić indywidualne zasady dalszego postępowania.
Nie. Wyrok dotyczy określonego zagadnienia prawnego, czyli naliczania odsetek od kwot przeznaczonych na koszty kredytu. Został wydany w sprawie przeciwko Bankowi Pekao S.A. Wykładnia prawa unijnego ma znaczenie również dla oceny innych umów, ale konieczne jest sprawdzenie ich rzeczywistej konstrukcji i przesłanek zastosowania SKD.
Wstępna analiza umowy jest bezpłatna i niezobowiązująca. Koszty ewentualnego prowadzenia sprawy oraz sposób rozliczenia z kancelarią stanowią odrębny etap współpracy. Przed podjęciem decyzji warto poznać zarówno możliwą korzyść, jak i ryzyko kosztów procesu w razie niekorzystnego rozstrzygnięcia.
Najważniejsza jest kompletna umowa kredytu lub pożyczki wraz z załącznikami. Jeżeli je posiadasz, przygotuj także harmonogram spłat, aneksy, zestawienie wpłat, potwierdzenie wcześniejszej spłaty oraz korespondencję z bankiem. Nie musisz samodzielnie obliczać RRSO ani identyfikować wszystkich potencjalnych naruszeń.
To zależy od treści propozycji. Znaczenie mają oferowana kwota, sposób rozliczenia kapitału, ewentualne zmiany przyszłych rat i postanowienia dotyczące rezygnacji z roszczeń. Przed podpisaniem warto porównać propozycję z potencjalnym rozliczeniem na podstawie SKD i uwzględnić ryzyko oraz koszty dalszego postępowania.
Przygotuj dane kredytobiorcy i oznaczenie umowy. Wskaż podstawy odnoszące się do jej konkretnych zapisów oraz zachowaj dowód doręczenia oświadczenia bankowi. Pomocny jest wzór oświadczenia o skorzystaniu z SKD, który wymaga dopasowania do dokumentów. Jeżeli bank odmówił, przekaż odpowiedź wraz z umową do analizy.
Poniżej znajduje się aktualizowane zestawienie spraw przeciwko PKO Bankowi Polskiemu prowadzonych przez CGO Recovery. Możesz sprawdzić datę rozstrzygnięcia, sygnaturę, właściwy sąd i kwotę podaną w naszej bazie, a następnie przejść do opisu wybranej sprawy.
Każde rozstrzygnięcie dotyczy konkretnego postępowania. Wyniki sądowe nie zastępują analizy indywidualnej umowy.
Sprawdź, czy zapisy Twojej umowy pozwalają dochodzić zwrotu odsetek, prowizji lub innych kosztów. Zacznij od bezpłatnej analizy w kancelarii prowadzącej rzeczywiste sprawy przeciwko PKO Bankowi Polskiemu.
Bezpłatna analiza. Bez zobowiązań.
Zebraliśmy tu 40 rozstrzygnięć, które uzyskaliśmy w sprawach o sankcję kredytu darmowego przeciwko PKO BP. Każda pozycja to nasza sprawa: z datą, sygnaturą, sądem i kwotą wynikającą z sentencji. Dane pochodzą wprost z naszej bazy spraw i aktualizują się same, gdy dołączamy nowe wyroki.
Poniżej pełna lista rozstrzygnięć, od najnowszego. Kwota w czwartej kolumnie to wartość wynikająca z sentencji wyroku, a 32 z tych spraw ma sygnaturę drugiej instancji. Kliknięcie prowadzi do opisu sprawy wraz z załączonym, zanonimizowanym wyrokiem.
| Data | Właściwość | Sygnatura | Kwota z sentencji | |
|---|---|---|---|---|
| 8 października 2026 | Sąd w Warszawie | V Ca 3476/25 | 25 413 zł | Zobacz sprawę |
| 30 września 2026 | Sąd w Warszawie | V Ca 2257/25 | 16 520 zł | Zobacz sprawę |
| 29 września 2026 | Sąd w Warszawie | V Ca 2828/25 | 15 822 zł | Zobacz sprawę |
| 29 września 2026 | Sąd w Warszawie | V Ca 2252/26 | 39 060 zł | Zobacz sprawę |
| 11 września 2026 | Sąd w Warszawie | V Ca 3833/25 | 21 616 zł | Zobacz sprawę |
| 10 września 2026 | Sąd w Warszawie | V Ca 3202/25 | 49 848 zł | Zobacz sprawę |
| 27 sierpnia 2026 | Sąd w Warszawie | V Ca 2066/26 | 12 219 zł | Zobacz sprawę |
| 18 sierpnia 2026 | Sąd w Warszawie | XXVII Ca 2479/25 | 10 295 zł | Zobacz sprawę |
| 29 lipca 2026 | Sąd w Warszawie | V Ca 1027/26 | 14 677 zł | Zobacz sprawę |
| 22 lipca 2026 | Sąd w Warszawie | XXVII Ca 2472/25 | 13 578 zł | Zobacz sprawę |
| 22 lipca 2026 | Sąd w Warszawie | XXVII Ca 2468/25 | 11 126 zł | Zobacz sprawę |
| 15 lipca 2026 | Sąd w Warszawie | V Ca 897/26 | 16 835 zł | Zobacz sprawę |
| 10 lipca 2026 | Sąd w Warszawie | XXVII Ca 4366/25 | 18 366 zł | Zobacz sprawę |
| 9 lipca 2026 | Sąd w Warszawie | VI C 951/26 | 15 600 zł | Zobacz sprawę |
| 2 lipca 2026 | Sąd w Warszawie | V Ca 2821/25 | 11 250 zł | Zobacz sprawę |
| 1 lipca 2026 | Sąd w Warszawie | V Ca 3220/25 | 7 876 zł | Zobacz sprawę |
| 26 czerwca 2026 | Sąd w Warszawie | V Ca 2052/25 | 11 489 zł | Zobacz sprawę |
| 24 czerwca 2026 | Sąd w Warszawie | V Ca 2932/25 | 19 562 zł | Zobacz sprawę |
| 24 czerwca 2026 | Sąd w Warszawie | V Ca 3018/25 | 21 353 zł | Zobacz sprawę |
| 24 czerwca 2026 | Sąd w Warszawie | V Ca 2930/25 | 24 365 zł | Zobacz sprawę |
| 23 czerwca 2026 | Sąd w Warszawie | VI C 416/26 | 26 427 zł | Zobacz sprawę |
| 23 czerwca 2026 | Sąd w Warszawie | XXVII Ca 1596/25 | 43 721 zł | Zobacz sprawę |
| 23 czerwca 2026 | Sąd w Warszawie | V Ca 1255/26 | 60 735 zł | Zobacz sprawę |
| 23 czerwca 2026 | Sąd w Strzelcach Opolskich | I C 620/25 | 25 188 zł | Zobacz sprawę |
| 18 czerwca 2026 | Sąd w Warszawie | V Ca 2158/25 | 11 543 zł | Zobacz sprawę |
| 18 czerwca 2026 | Sąd w Warszawie | V Ca 2405/25 | 11 507 zł | Zobacz sprawę |
| 15 czerwca 2026 | Sąd w Warszawie | V Ca 3272/25 | 12 096 zł | Zobacz sprawę |
| 22 maja 2026 | Sąd w Warszawie | V Ca 2706/25 | 10 871 zł | Zobacz sprawę |
| 21 maja 2026 | Sąd w Warszawie | XXVII Ca 1925/25 | 16 643 zł | Zobacz sprawę |
| 21 maja 2026 | Sąd w Warszawie | V Ca 995/25 | 17 337 zł | Zobacz sprawę |
| 20 maja 2026 | Sąd w Warszawie | V Ca 1366/25 | — | Zobacz sprawę |
| 20 maja 2026 | Sąd w Warszawie | — | — | Zobacz sprawę |
| 20 maja 2026 | Sąd w Warszawie | — | — | Zobacz sprawę |
| 15 maja 2026 | Sąd w Warszawie | — | 36 692 zł | Zobacz sprawę |
| 14 maja 2026 | Sąd w Warszawie | — | 17 052 zł | Zobacz sprawę |
| 14 maja 2026 | Sąd w Warszawie | — | 39 552 zł | Zobacz sprawę |
| 5 marca 2026 | Sąd w Warszawie | V Ca 1458/25 | 12 347 zł | Zobacz sprawę |
| 25 lutego 2026 | Sąd w Łodzi | III Ca 167/25 | 23 008 zł | Zobacz sprawę |
| 16 lutego 2026 | Sąd w Szczytnie | I C 647/25 | 29 076 zł | Zobacz sprawę |
| 4 lutego 2026 | Sąd w Szczecinie | III C 528/25 | 10 083 zł | Zobacz sprawę |
Właściwość sądu zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, dlatego ta sama umowa może być rozpoznawana w różnych miastach.
Sankcja kredytu darmowego wynika z art. 45 ustawy o kredycie konsumenckim. Jeśli bank naruszył obowiązki informacyjne wskazane w art. 30 tej ustawy — na przykład błędnie podał rzeczywistą roczną stopę oprocentowania, całkowitą kwotę kredytu albo pobierał odsetki od kredytowanych kosztów — kredytobiorca po złożeniu oświadczenia zwraca wyłącznie kapitał, bez odsetek i bez pozostałych kosztów. Odzyskuje przy tym to, co już zapłacił ponad kapitał.
Ocena zawsze dotyczy konkretnej umowy, nie całego banku. Dwie umowy z PKO BP z różnych lat mogą mieć inną konstrukcję kosztów i inny wynik. Dlatego powyższe rozstrzygnięcia pokazują, że sprawy przeciwko temu bankowi wygrywamy, ale nie są obietnicą wyniku w każdej sprawie.
Masz kredyt w PKO BP?
Prześlij umowę do bezpłatnej analizy. Sprawdzimy, czy kwalifikuje się do sankcji kredytu darmowego, i podamy szacunkową kwotę do odzyskania.
W naszej bazie jest 40 rozstrzygnięć w sprawach o sankcję kredytu darmowego przeciwko PKO BP, na 148 opisanych spraw SKD w sumie. Najnowsze pochodzi z 8 października 2026 roku (sygnatura V Ca 3476/25).
Mediana kwoty wynikającej z sentencji to 16 835 zł. Najwyższa kwota w tej grupie spraw wyniosła 60 735 zł, najniższa 7 876 zł. Wysokość zależy przede wszystkim od kwoty kredytu, długości spłaty i tego, ile kosztów bank już pobrał.
Nasze sprawy przeciwko temu bankowi rozpoznawały przede wszystkim: Sąd w Warszawie, Sąd w Strzelcach Opolskich, Sąd w Łodzi. Właściwość zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, więc sprawa niekoniecznie trafi do sądu w mieście, w którym podpisano umowę.
Nie. Sąd bada konkretną umowę, a nie praktykę banku w ogóle. Rozstrzygnięcia z tej strony pokazują, że naruszenia w umowach tego banku bywają skuteczną podstawą roszczenia, ale wynik zależy od zapisów Państwa umowy. Dlatego zaczynamy od bezpłatnej analizy dokumentu.
Nie. Sankcja kredytu darmowego dotyczy zarówno kredytów w trakcie spłaty, jak i tych już spłaconych. W przypadku kredytów spłaconych liczy się termin — oświadczenie składa się w ciągu roku od wykonania umowy, dlatego przy starszych umowach warto sprawdzić datę jak najszybciej.
Pełne zestawienie wszystkich 148 spraw SKD, z podziałem na banki, sądy i lata, znajduje się w bazie orzecznictwa SKD. Osobne strony prowadzimy dla banków, w których mamy co najmniej pięć rozstrzygnięć:
Aktualizacja: 5 listopada 2026. Kwoty podajemy zgodnie z sentencjami wyroków. Wyroki publikujemy w wersji zanonimizowanej.
Zobacz: analiza umowy i pomoc w sprawie SKD.