


Sankcja kredytu darmowego (SKD) pozwala konsumentowi spłacić sam kapitał, w terminach ustalonych w umowie, bez odsetek i innych kosztów należnych kredytodawcy. Możesz z niej skorzystać, gdy kredytodawca naruszył jeden z obowiązków wymienionych w art. 45 ustawy o kredycie konsumenckim i skutecznie złożysz mu pisemne oświadczenie. Nadal ponosisz przewidziane w umowie koszty ustanowienia zabezpieczenia.
Załóżmy, że na Twoje konto wpłynęło 40 000 zł, ale w harmonogramie saldo początkowe wynosi 42 400 zł. Skąd wzięło się dodatkowe 2400 zł? Jeśli to prowizja doliczona do kredytu, sprawdź w umowie, od jakiej kwoty bank liczył odsetki. To pierwsze konkretne pytanie, z którym warto sięgnąć po dokumenty.
Jak wygląda analiza w CGO Recovery?
Co wynika z art. 45 ustawy o kredycie konsumenckim?
Art. 45 wiąże skutek sankcji z naruszeniem konkretnie wskazanych przepisów, a nie dowolnym uchybieniem kredytodawcy. Dla oceny sprawy trzeba ustalić, jaki obowiązek naruszono, w jaki sposób naruszenie znajduje odzwierciedlenie w dokumentach i jakie ma znaczenie prawne.
Przepis przewiduje pisemne oświadczenie konsumenta. Jednocześnie art. 45 ust. 4 pozostawia po stronie konsumenta koszty ustanowienia zabezpieczenia kredytu przewidziane w umowie. Nie należy więc obiecywać, że SKD usuwa każdy wydatek związany z kredytem lub późniejszym procesem.
Informacje o analizie umowy w CGO Recovery znajdziesz na stronie usługi. Oficjalny tekst jednolity można odczytać w Dz.U. 2025 poz. 1362; przy konkretnej umowie trzeba dodatkowo sprawdzić właściwe przepisy czasowe i późniejsze zmiany.
Sankcja kredytu darmowego. Jak ustalić, czy dana umowa może podlegać SKD?
Pierwszym krokiem jest ustalenie zakresu ustawy o kredycie konsumenckim. Sama nazwa handlowa produktu nie wystarcza. Znaczenie mają między innymi cel umowy, status strony, rodzaj finansowania, kwota i data zawarcia. Ogólny próg 255 550 zł nie zastępuje analizy ustawowych wyjątków oraz wyłączeń.
Przykład wyjątku od progu 255 550 zł to kredyt na remont domu albo mieszkania, niezabezpieczony hipoteką. Art. 3 ust. 1a obejmuje także taki kredyt przekraczający próg. Zapisz datę zawarcia umowy, jej cel oraz rodzaj zabezpieczenia. Przy starszej umowie trzeba sprawdzić brzmienie przepisów właściwe dla tej daty.
Nie należy przenosić wniosków z kredytu gotówkowego na hipoteczny lub firmowy tylko dlatego, że umowy zawierały podobne opłaty. Również pożyczka pozabankowa wymaga oceny właściwych przepisów. Konsolidacja może oznaczać konieczność osobnego przeanalizowania dawnej i nowej umowy.
Przy łączeniu kilku zobowiązań sprawdź, jak ocenić kredyt konsolidacyjny.
- Ustal, kto był kredytodawcą i w jakim charakterze zawarto umowę.
- Sprawdź umowę, aneksy oraz dokumenty przekazane przy jej zawarciu.
- Oddziel informacje o kapitale od prowizji, odsetek, ubezpieczeń i innych opłat.
- Zbierz historię spłat, zwrotów kosztów i dotychczasowej korespondencji.
Dla swojej umowy możesz też przeczytać poradnik dla klientów Alior Banku lub poradnik dla klientów PKO BP. Pozostałe materiały znajdziesz w zestawieniu według banku.
Sankcja kredytu darmowego. Jakie nieprawidłowości bada się w dokumentach?
Połóż obok siebie umowę, potwierdzenie wypłaty i pierwszy harmonogram. Zacznij od wiersza, w którym kwoty się różnią. Przy konsolidacji uwzględnij również przelew, który nowy bank wysłał bezpośrednio do poprzedniego kredytodawcy.
Które pozycje w umowie porównać?
| Odszukaj | Porównaj | Co wyjaśnić |
|---|---|---|
| Kwotę udostępnioną kredytobiorcy | Umowę z potwierdzeniem przelewu, także do poprzedniego banku przy konsolidacji | Jaka część sfinansowała potrzeby klienta, a jaka opłaty związane z nowym kredytem? |
| Prowizję i podstawę oprocentowania | Rozdział o kosztach z saldem początkowym i harmonogramem | Czy bank pobierał odsetki także od kwoty przeznaczonej na jego prowizję? |
| RRSO i przyjęte założenia | Informację w umowie z kwotami, datami wypłat, terminami rat i wymaganymi kosztami | Czy na dzień zawarcia umowy podane założenia pozwalały ocenić koszt zobowiązania? |
| Warunki zmiany opłat | Tabelę opłat z klauzulą opisującą, kiedy opłata może wzrosnąć | Czy da się sprawdzić wystąpienie wskazanego zdarzenia i jego wpływ na opłatę? |
W przykładzie z początku poradnika odszukaj w zestawieniu kosztów prowizję 2400 zł. Następnie znajdź zapis określający podstawę oprocentowania. Czy bank wskazuje kwotę wypłaconą klientowi, czy saldo powiększone o prowizję? Zapisz numer paragrafu. Samo saldo w harmonogramie nie wystarcza do ustalenia, jak bank obliczał odsetki.
Sankcja kredytu darmowego. Co można uzyskać i jak przygotować rozliczenie?
Rozliczenie zacznij od historii rachunku. Zsumuj odsetki i prowizje rzeczywiście pobrane przez bank. Osobno wypisz zwroty, które już otrzymałeś. Jeśli nadal spłacasz kredyt, odsetki przewidziane w przyszłych ratach pokaż oddzielnie od kwot już zapłaconych.
Ile wynosi rozliczenie po wcześniejszym zwrocie części prowizji?
Wróćmy do kredytu z wypłatą 40 000 zł i prowizją 2400 zł. Przyjmijmy, że klient spłacił już cały kapitał, skutecznie skorzystał z SKD, a odsetki i prowizja podlegają rozliczeniu. Po wcześniejszej spłacie bank zwrócił mu 600 zł.
- Zapłacone odsetki
- 6 500 zł
- Pobrana prowizja
- + 2 400 zł
- Zwrot prowizji już otrzymany
- − 600 zł
- Pozostaje do rozliczenia
- 8 300 zł
Dlaczego odejmujemy 600 zł? Z prowizji pozostało do rozliczenia 1800 zł. Dodanie pełnych 2400 zł oznaczałoby ponowne uwzględnienie kwoty już zwróconej. Przykład pomija odsetki za opóźnienie, honorarium pełnomocnika i koszty procesu.
Własne dane możesz uporządkować w kalkulatorze sankcji kredytu darmowego.
Sankcja kredytu darmowego. Termin na oświadczenie i kredyt już spłacony
Art. 45 ust. 5 stanowi, że uprawnienie wygasa po upływie roku od dnia wykonania umowy. Przepis nie mówi o roku od jej zawarcia. Nie jest to również ogólna zasada, że wszystkie pytania o termin można rozstrzygnąć na podstawie daty ostatniej raty zapisanej w pierwotnym harmonogramie.
Przy ocenie wykonania umowy znaczenie może mieć wcześniejsza spłata, rozliczenie kosztów i dokumentacja stron. Ustalenie początku biegu terminu należy odróżnić od przedawnienia roszczenia o zapłatę. Samo wysłanie zapytania do kancelarii nie powinno być traktowane jako czynność zachowująca termin wobec banku. Jeśli termin może być bliski, nie odkładaj indywidualnej oceny.
Jeśli kredyt został zamknięty, sprawdź, jak ustalić termin po spłacie kredytu.
Jak przygotować oświadczenie o SKD?
Pismo musi odnosić się do oznaczonej umowy i rzeczywistych podstaw korzystania z uprawnienia. Zachowaj podpisaną kopię oświadczenia i potwierdzenie doręczenia kredytodawcy. Wiadomość do kancelarii służy ocenie dokumentów i nie zastępuje złożenia pisma bankowi. Wybór formy i sposobu przekazania powinien uwzględniać wymagania prawne, nie tylko wygodę użytkownika.
Pełny wzór oświadczenia o skorzystaniu z SKD należy traktować jako narzędzie do uzupełnienia po analizie, a nie gotową diagnozę każdej umowy. Nie wpisuj naruszeń, których nie potrafisz powiązać ze swoimi dokumentami. Nie dołączaj niepotrzebnych danych osobowych.
Co dzieje się po odpowiedzi banku?
Przeczytaj uzasadnienie odmowy i zaznacz, co dokładnie kwestionuje bank. Jeśli powołuje się na upływ terminu, zapisz datę, od której go liczy, i porównaj ją z dokumentami spłaty oraz doręczenia oświadczenia. Jeśli twierdzi, że prawidłowo podał koszty, odszukaj przywołany paragraf i zestaw go z harmonogramem. Do dalszej oceny przydadzą się razem trzy dokumenty: umowa, Twoje oświadczenie i pełna odpowiedź banku.
Samo oświadczenie lub spór nie powinny być podstawą do samodzielnego podejmowania decyzji o zmianie płatności bez oceny konsekwencji. Sposób działania w czasie sporu oraz ewentualne czynności procesowe trzeba ustalić indywidualnie.
Otrzymałeś odmowę? Przeczytaj, jak przeanalizować odpowiedź banku na oświadczenie.
Koszty i czas dochodzenia roszczeń
Wynagrodzenie kancelarii, opłaty sądowe, wydatki i koszty przeciwnika to różne kategorie. Model honorarium zależnego od wyniku nie wyjaśnia automatycznie całego ryzyka finansowego klienta. Przed zleceniem sprawy zapytaj o koszty ugody, apelacji i niekorzystnego rozstrzygnięcia.
Czas analizy dokumentów jest odrębny od czasu postępowania w sądzie. Nie ma podstaw do obiecywania każdej osobie identycznego terminu zakończenia. Na ocenę wpływają m.in. zakres materiału, przebieg postępowania i ewentualne odwołanie.
Przed decyzją o pozwie sprawdź koszty, ryzyko i możliwy czas sprawy.
Sankcja kredytu darmowego. Jak czytać wyroki i zestawienia orzeczeń?
Własne opublikowane rozstrzygnięcia CGO zebrano w bazie orzecznictwa SKD. Przy każdym przykładzie trzeba odróżniać rodzaj orzeczenia, instancję, prawomocność i to, jakie kwestie rzeczywiście rozstrzygnięto. Dwie instancje tej samej sprawy nie oznaczają dwóch niezależnych klientów.
Wyrok TSUE, Sądu Najwyższego i rozstrzygnięcie dotyczące konkretnej umowy pełnią różne funkcje. Sama korzystna sentencja nie pozwala odtworzyć całego uzasadnienia. Zestawienie opublikowanych sukcesów nie jest reprezentatywną statystyką wszystkich procesów ani gwarancją wyniku następnej sprawy.
Sankcja kredytu darmowego - nasze wygrane w procesach z bankami
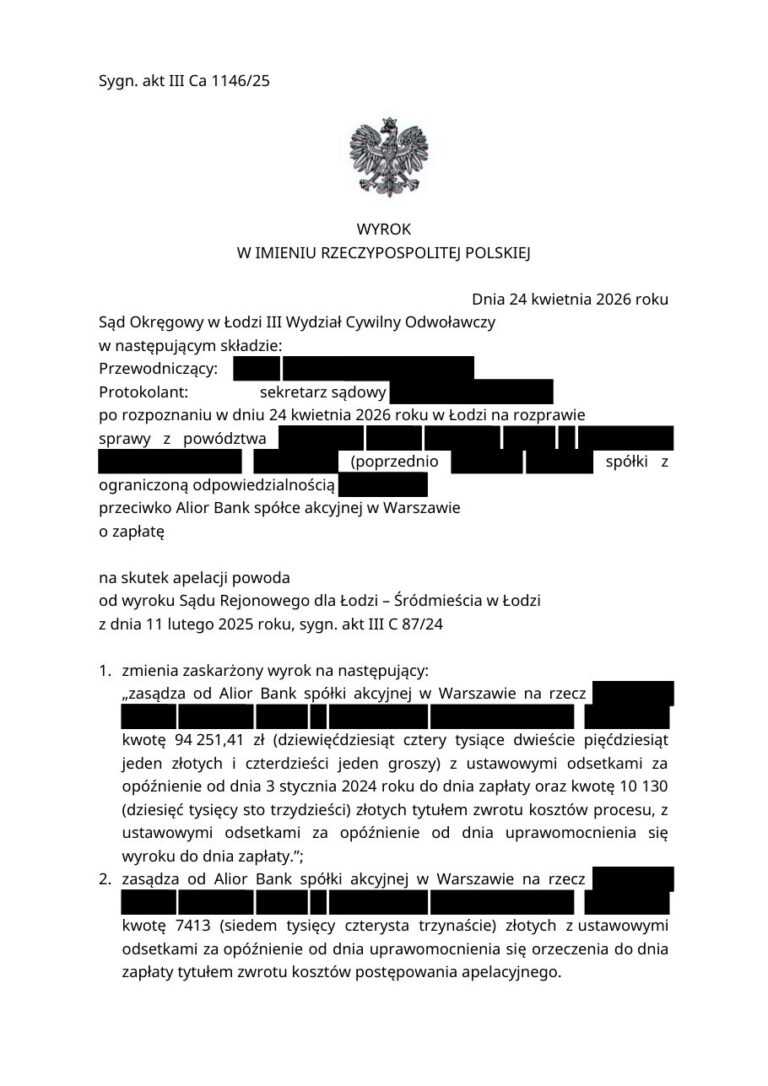
W sprawie przeciwko Alior Bankowi sąd w Łodzi zasądził 94 251,41 zł (III Ca 1146/25). W sprawie przeciwko PKO BP sąd w Warszawie zasądził 26 427,01 zł (VI C 416/26). Wybierz kartę swojego banku i otwórz dokument. Zwróć uwagę, czego żądał powód, co obejmuje zasądzona kwota i czy orzeczenie jest prawomocne. Te informacje pozwalają ocenić, w czym dana sprawa przypomina Twoją.
 Alior Bank94 251 złZobacz wyrok →
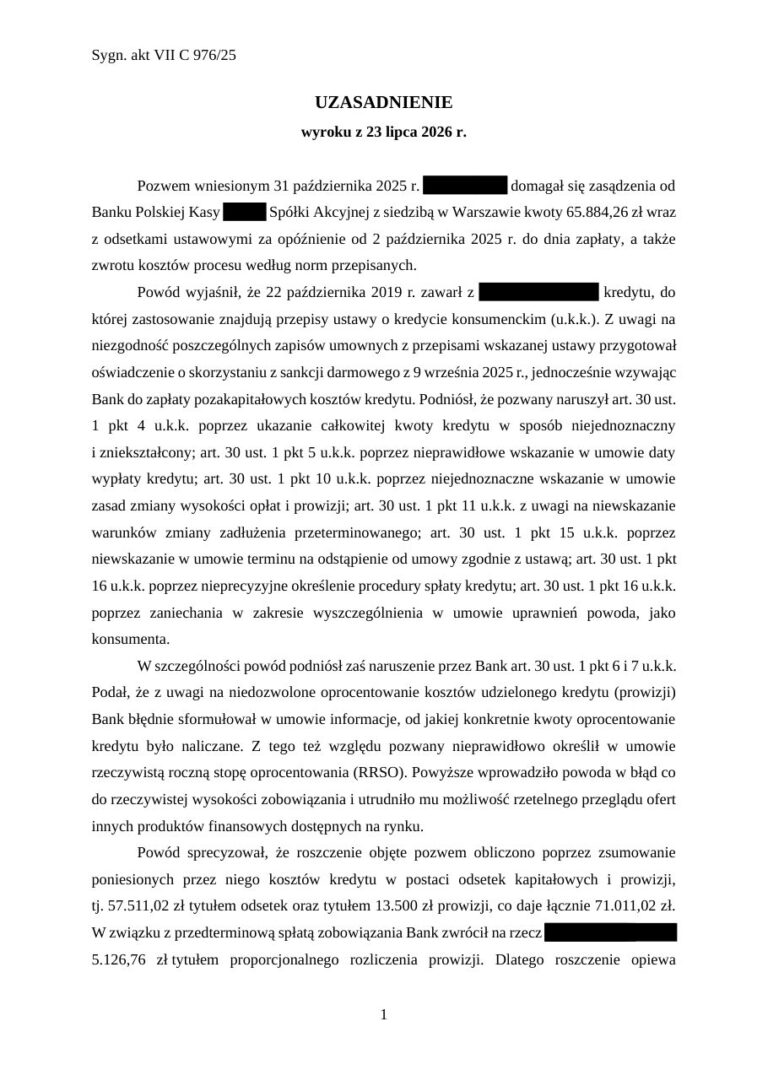 Pekao SA65 884 złZobacz wyrok →
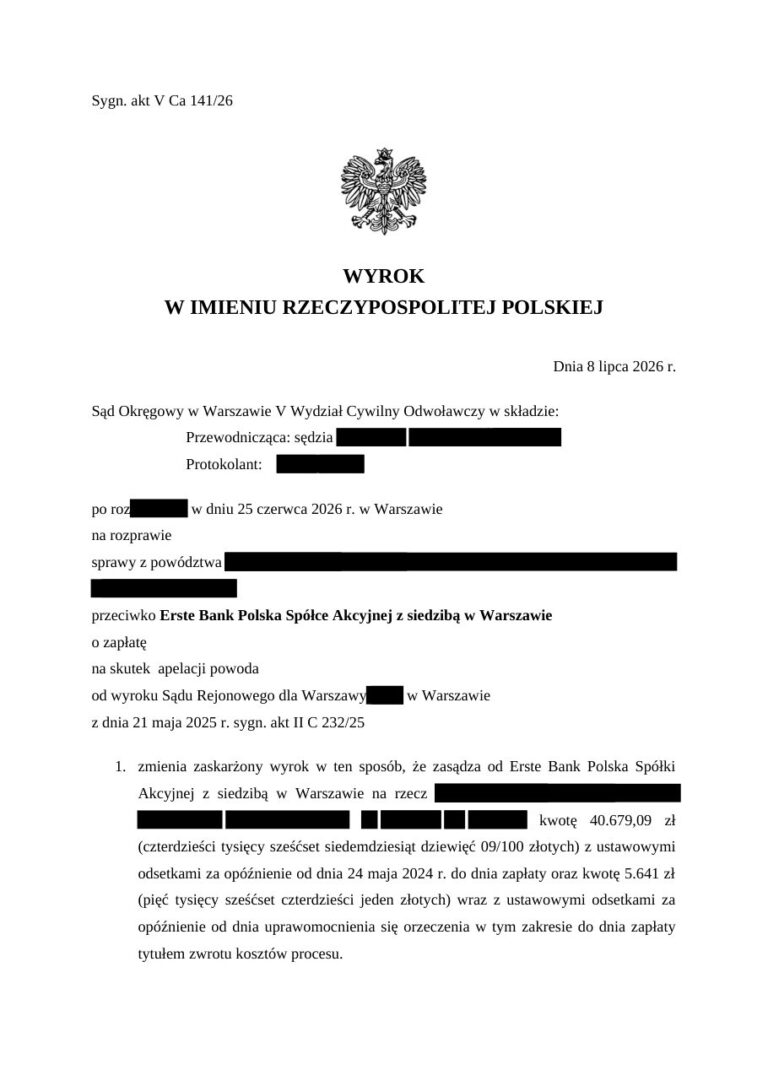 Erste Bank40 679 złZobacz wyrok →
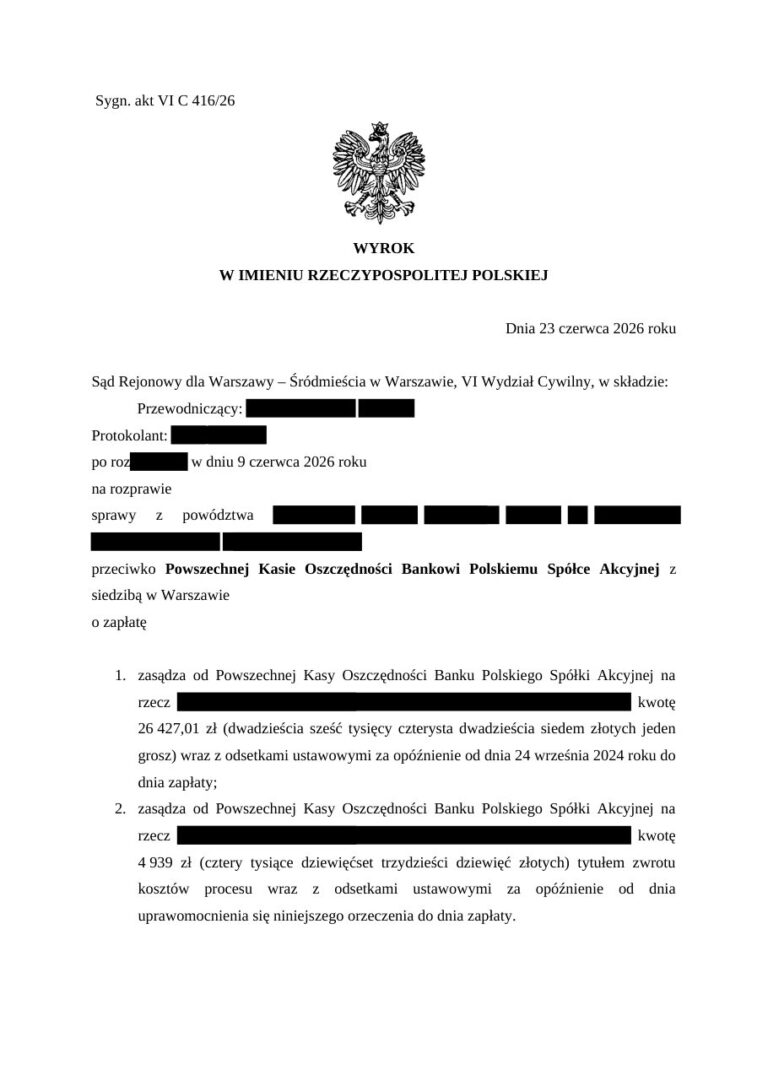 PKO BP26 427 złZobacz wyrok →
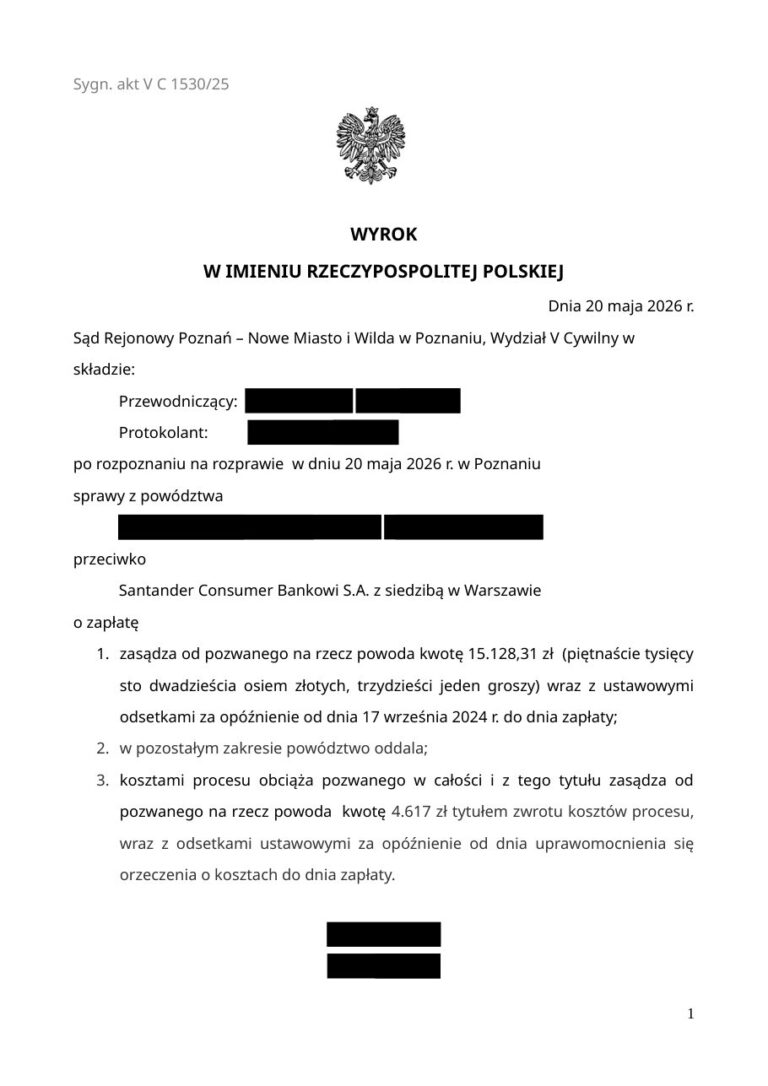 Santander Consumer Bank15 128 złZobacz wyrok →
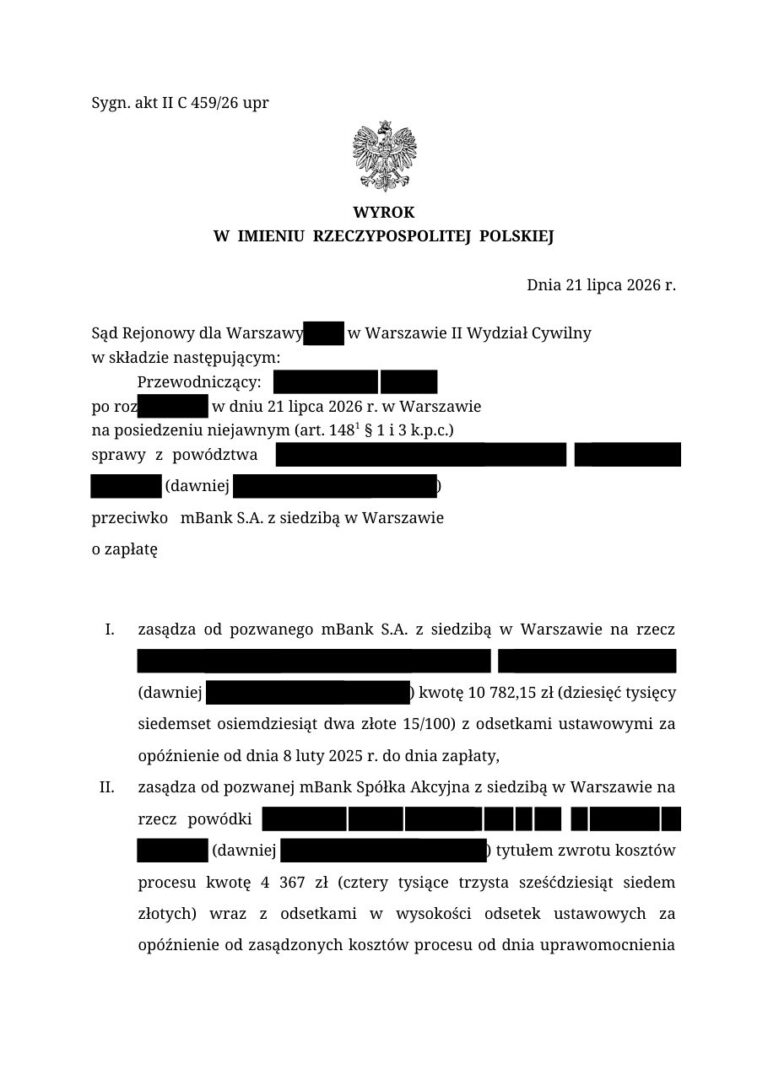 mBank10 782 złZobacz wyrok →
Przykładowe wyroki w sprawach SKD prowadzonych przez CGO Recovery. Kwota z sentencji wyroku. Wynik każdej sprawy zależy od konkretnej umowy.
W bazie opublikowanych rozstrzygnięć CGO Recovery znajdziesz bank, sąd, sygnaturę i opis wyniku konkretnej sprawy.
Wyrok TSUE z 23 kwietnia 2026 r. a sankcja kredytu darmowego
W sprawie C‑744/24 TSUE rozpatrywał sposób ustalenia podstawy oprocentowania. Zgodnie z wyrokiem z 23 kwietnia 2026 r. bank nie może przewidzieć w umowie oprocentowania również tych kwot, które służą pokryciu kosztów kredytu i wchodzą w jego całkowity koszt. Jeśli bank sfinansował składkę ubezpieczeniową lub prowizję, sprawdź, jak zakwalifikowano tę kwotę i czy weszła do salda, od którego liczono odsetki. Ocena skutków dla Twojej umowy wymaga także zbadania przesłanek art. 45.
Przeczytaj analizę wyroku C‑744/24 o odsetkach od kosztów.
Co TSUE orzekł o RRSO i zmianach opłat w sprawie C‑472/23?
Wyrok z 13 lutego 2025 r. rozróżnia dwie sytuacje. Jeżeli RRSO podane przy podpisywaniu umowy okazuje się zawyżone dlatego, że później niektóre warunki umowy uznano za nieuczciwe, sama ta okoliczność nie oznacza naruszenia obowiązku podania RRSO. Dlatego przy sprawdzaniu umowy znaczenie mają założenia i informacje dostępne w chwili jej zawarcia.
Inaczej należy ocenić klauzulę zmiany opłat, gdy konsument nie może sprawdzić ani tego, czy zaszło zdarzenie uzasadniające zmianę, ani jego wpływu na opłatę. Taki zapis narusza obowiązek informacyjny, jeśli może utrudnić konsumentowi ocenę zakresu zobowiązania. TSUE dopuścił jednolitą sankcję utraty odsetek i opłat za naruszenie, które może w ten sposób wpłynąć na ocenę zobowiązania. Przy analizie zaznacz konkretną klauzulę i sprawdź, czy pozwala ustalić, kiedy i jak może zmienić się koszt kredytu.
Sankcja kredytu darmowego - czytaj więcej
Sankcja kredytu darmowego (SKD) - często zadawane pytania
Czym jest sankcja kredytu darmowego (SKD)?
SKD jest uprawnieniem z art. 45 ustawy o kredycie konsumenckim. Po spełnieniu ustawowych przesłanek i złożeniu pisemnego oświadczenia konsument zwraca kredyt bez odsetek i innych kosztów należnych kredytodawcy, z wyjątkiem przewidzianych w umowie kosztów ustanowienia zabezpieczenia kredytu.
Kiedy można zastosować sankcję kredytu darmowego?
Gdy do konkretnej umowy stosuje się właściwe przepisy, wystąpiło wskazane w ustawie naruszenie, a konsument prawidłowo i terminowo wykonał uprawnienie. Nie każdy błąd automatycznie uruchamia SKD.
Jakie kredyty obejmuje sankcja kredytu darmowego (SKD)?
Należy ustalić zakres ustawy, rodzaj i datę umowy, cel finansowania oraz status kredytobiorcy. Ogólny próg 255 550 zł nie zastępuje sprawdzenia ustawowych wyjątków i wyłączeń.
Jakie są warunki zastosowania SKD?
Konieczne są ocena właściwych przepisów, ustalenie konkretnego naruszenia oraz złożenie kredytodawcy pisemnego oświadczenia z zachowaniem terminu.
Jakie informacje musi zawierać umowa kredytowa, by uniknąć SKD?
Zakres wymaganych informacji wynika z przepisów właściwych dla danej umowy. Analiza może obejmować kwoty, koszty, RRSO, oprocentowanie, spłatę, prawa konsumenta i sposób przekazania informacji. Nie każda nieprawidłowość jest samodzielną podstawą SKD.
Czy sankcja kredytu darmowego (SKD) dotyczy wszystkich kredytodawców?
Sama nazwa kredytodawcy nie przesądza o zastosowaniu SKD. Trzeba sprawdzić zakres ustawy i dokumenty danej umowy, również w przypadku pożyczki pozabankowej.
Jakie są konsekwencje dla kredytodawcy, który naruszył warunki SKD?
Przy skutecznym zastosowaniu SKD rozliczenie uwzględnia skutek określony w art. 45 ustawy. Zakres zwrotu zależy od dokumentów i wcześniejszych rozliczeń; nie można obiecać zwrotu każdej opłaty ani wyniku procesu.
Czy sankcja kredytu darmowego (SKD) chroni konsumentów przed wszystkimi nieuczciwymi praktykami kredytodawców?
Nie. SKD dotyczy konkretnych ustawowych naruszeń. Nie jest ogólnym środkiem usuwającym wszystkie niekorzystne postanowienia każdej umowy kredytowej.
Jakie są ograniczenia SKD?
Znaczenie mają zakres ustawy, ustawowe wyjątki, rodzaj naruszenia i termin. Art. 45 ust. 4 pozostawia koszty ustanowienia zabezpieczenia przewidziane w umowie. SKD nie usuwa automatycznie kosztów późniejszego procesu.
Jak długo konsument może skorzystać z SKD?
Uprawnienie wygasa po upływie roku od dnia wykonania umowy. Ustalenie tej daty wymaga analizy konkretnej umowy i rozliczeń; nie należy automatycznie utożsamiać jej z ostatnią ratą pierwotnego harmonogramu.
Czy sankcja kredytu darmowego (SKD) ma zastosowanie do kredytów online?
Zawarcie umowy online samo w sobie nie rozstrzyga o SKD. Trzeba sprawdzić właściwe przepisy, dokumenty i sposób przekazania wymaganych informacji.
Jakie dokumenty są potrzebne do skorzystania z SKD?
Przygotuj umowę, załączniki, regulamin, informacje o kosztach, historię spłat i korespondencję. Jeśli kredyt spłacono, potrzebne są także dokumenty dotyczące spłaty i rozliczenia.
Od czego zacząć?
Zbierz umowę, załączniki, harmonogram, historię płatności i korespondencję. Zapisz ważne daty i wskaż, czy kredyt został spłacony lub skonsolidowany.