Sprawdź, czy możesz odzyskać zapłacone odsetki i inne koszty kredytu. Sankcja kredytu darmowego w mBanku może pozwolić rozliczyć kredyt konsumencki bez kosztów należnych bankowi, z zachowaniem obowiązku zwrotu kapitału.
W CGO bezpłatnie i bez zobowiązań analizujemy dokumenty. Sprawdzamy treść umowy, rozliczenie prowizji, zasady zmiany opłat i termin skorzystania z SKD. Wynik zależy od konkretnej umowy i wykazanych naruszeń.
Prowadzimy ok. 15 000 spraw SKD w całej Polsce, przeciwko różnym bankom.
Na tej stronie
Jakie umowy mBanku warto sprawdzić?
Zgłoś kredyt zaciągnięty jako konsument na cele prywatne, również nadal spłacany. Podstawowy zakres ustawy obejmuje finansowanie do 255 550 zł lub równowartości tej kwoty. Wyjątek dotyczy niezabezpieczonych hipoteką kredytów na remont domu lub mieszkania, które mogą przekraczać ten limit.
Produkt
Co przygotować do oceny
Kredyt gotówkowy
Umowę, regulamin, taryfę, harmonogram oraz historię spłat.
Kredyt konsolidacyjny
Dodatkowo rozliczenia spłacanych zobowiązań. Środki przekazane na spłatę wcześniejszych kredytów trzeba oddzielić od prowizji nowego banku.
Kredyt odnawialny w rachunku
Umowę limitu, dokumenty odnowień, wyciągi i naliczone opłaty. Nie jest to zwykły kredyt ratalny.
Karta kredytowa
Umowę karty, regulamin, taryfę i miesięczne wyciągi z odsetkami, opłatami oraz wymaganą spłatą.
Przy limitach i kartach zakres obowiązków informacyjnych zależy od konstrukcji produktu. Przykładowo regulamin kredytu odnawialnego mBanku obowiązujący od 28 maja 2025 r. przewiduje umowę na 12 miesięcy z możliwością kolejnych odnowień.
Opisane zasady opierają się na ustawie obowiązującej od 18 grudnia 2011 r. Starsze umowy wymagają oceny według wcześniejszych przepisów. Kredyt hipoteczny wymaga osobnej analizy, a finansowanie rzeczywiście bez odsetek i jakichkolwiek innych kosztów jest wyłączone z tej ustawy.
Umowa zawarta online także może podlegać analizie. Regulamin mBanku z okresu 25 maja 2018 r. do 12 marca 2019 r. przewidywał elektroniczną akceptację oraz potwierdzenie zawarcia umowy. Sprawdzamy, jakie dokumenty otrzymałeś i czy mogłeś zachować oraz odtworzyć ich niezmienioną treść. Sam brak podpisu na papierze nie przesądza o naruszeniu.
Wynik bez danych kontaktowych
Policz zapłacone koszty kredytu
Zestaw kwoty z historii spłat lub zaświadczenia banku. Do obliczenia nie potrzebujesz podawać danych kontaktowych.
zł
Wpisz odsetki faktycznie zapłacone do wybranego dnia. Nie wpisuj kapitału ani sumy wszystkich rat.
zł
Uwzględnij prowizję pobraną lub rozliczoną jako koszt. Jeżeli była kredytowana, nie dodawaj jej ponownie z części rat przeznaczonej na jej spłatę.
zł
Wpisz pozostałe koszty związane z kredytem, które chcesz poddać ocenie. Nie powtarzaj prowizji ani odsetek.
zł
Wpisz już otrzymane zwroty kosztów uwzględnionych powyżej. Nie wpisuj przyszłej obietnicy zwrotu.
Jeżeli dana pozycja nie wystąpiła, wpisz 0. Gdy nie znasz kwoty, sprawdź dokumenty przed obliczeniem.
Zapłacone koszty do oceny
Odsetki + prowizja + inne koszty − wcześniejsze zwroty
0 zł za analizę. Bez zobowiązań do prowadzenia sprawy.
Wynik porządkuje wydatki. Nie potwierdza podstaw SKD ani wysokości roszczenia. Nie obejmuje kapitału, przyszłych oszczędności, kosztów procesu ani odsetek za opóźnienie.
Sankcja kredytu darmowego mBank: co sąd ocenił w konkretnej umowie?
W sprawie II C 4576/25 Sąd Rejonowy dla Warszawy-Woli rozpoznał roszczenie dotyczące kredytu gotówkowego z 2018 r. Uzasadnienie wyroku z 15 lipca 2026 r. pokazuje, jak zapisy o prowizji i taryfie przekładały się na ocenę obowiązków informacyjnych.
Zmiana taryfy bez czytelnego przeliczenia
Umowa wiązała zmianę opłat między innymi ze stopami NBP, WIBOR, wskaźnikami GUS oraz zmianami dotyczącymi banku i jego oferty. Przewidywała możliwość podwyżki o 200%, z wyjątkami między innymi dla opłat wcześniej wynoszących zero.
Sąd uznał, że konsument nie mógł dostatecznie jasno ustalić, jak zmiana konkretnego wskaźnika wpłynie na wysokość jego opłaty. Stwierdził naruszenie art. 30 ust. 1 pkt 10 ustawy. Przy własnej umowie warto więc sprawdzić nie tylko listę powodów podwyżek, ale także sposób ich przeliczenia na koszt w złotych.
Odsetki od prowizji i znaczenie harmonogramu
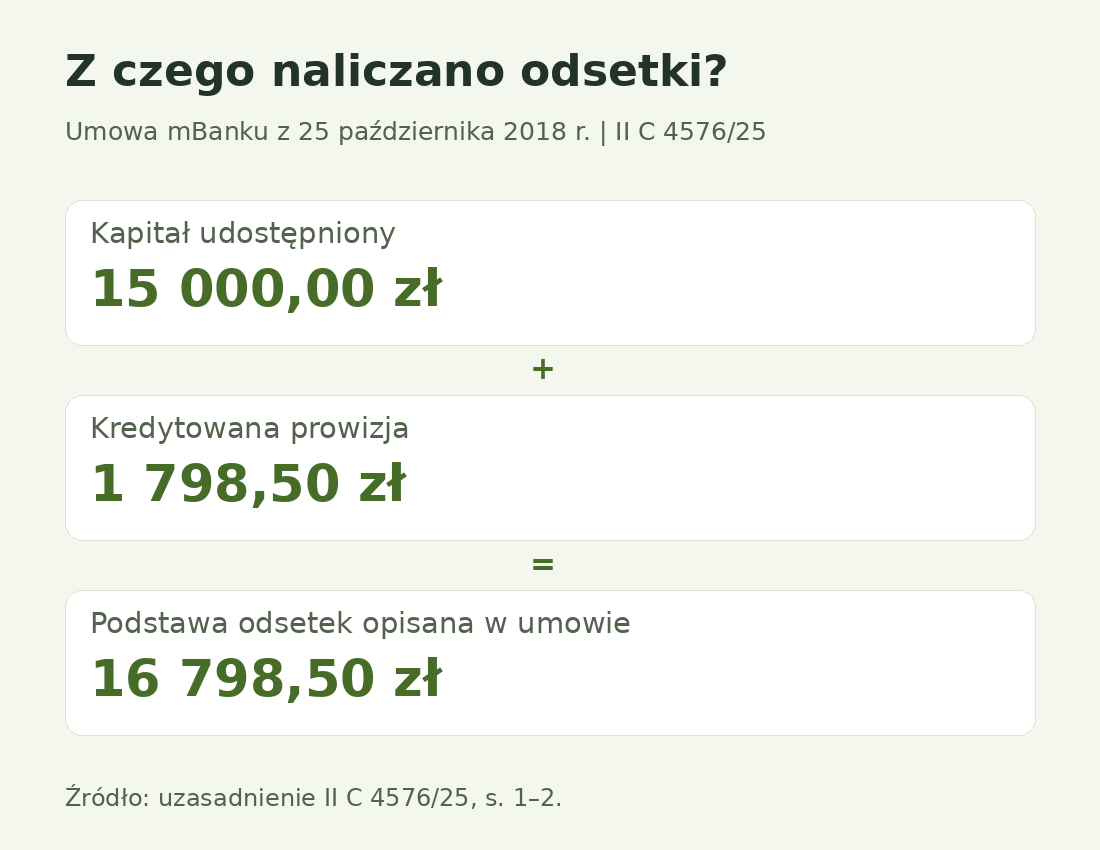
Bank udostępnił 15 000,00 zł, a odsetki naliczał od 16 798,50 zł, obejmujących także prowizję. Sąd powiązał tę konstrukcję z nieprawidłowo przedstawionymi kosztami, RRSO i zasadami spłaty. Uwzględnił również zarzuty dotyczące art. 30 ust. 1 pkt 7 i 8 ustawy.
Jednocześnie odrzucił zarzut, że umowa nie wskazywała podstawy naliczania odsetek, oraz zarzut niewłaściwego określenia całkowitej kwoty kredytu. Informacje te były podane. Problemem była między innymi prawna dopuszczalność oprocentowania prowizji, a nie samo istnienie dwóch różnych kwot w dokumencie.
Umowa z 2018 roku w liczbach
Poniższe dane pochodzą z uzasadnienia II C 4576/25. Pokazują różne etapy rozliczenia jednej umowy.
Pozycja
Kwota
Znaczenie
Całkowita kwota kredytu
15 000,00 zł
Środki udostępnione kredytobiorcy.
Kredytowana prowizja
1 798,50 zł
Koszt pobrany przy wypłacie.
Podstawa naliczania odsetek
16 798,50 zł
Kapitał powiększony o prowizję.
Całkowity koszt z umowy
6 257,65 zł
Prowizja i odsetki przewidziane przy zawarciu.
Całkowita kwota do zapłaty z umowy
21 257,65 zł
Kapitał i przewidziane koszty.
Odsetki zapłacone według zaświadczenia
4 900,62 zł
Rozliczenie opisane w uzasadnieniu do 10 listopada 2024 r.
Prowizja zapłacona według uzasadnienia
1 798,50 zł
Nie dodaje się jej drugi raz z rat.
Kwota dochodzona i zasądzona
6 649,43 zł
Zakres roszczenia uwzględnionego przez sąd.
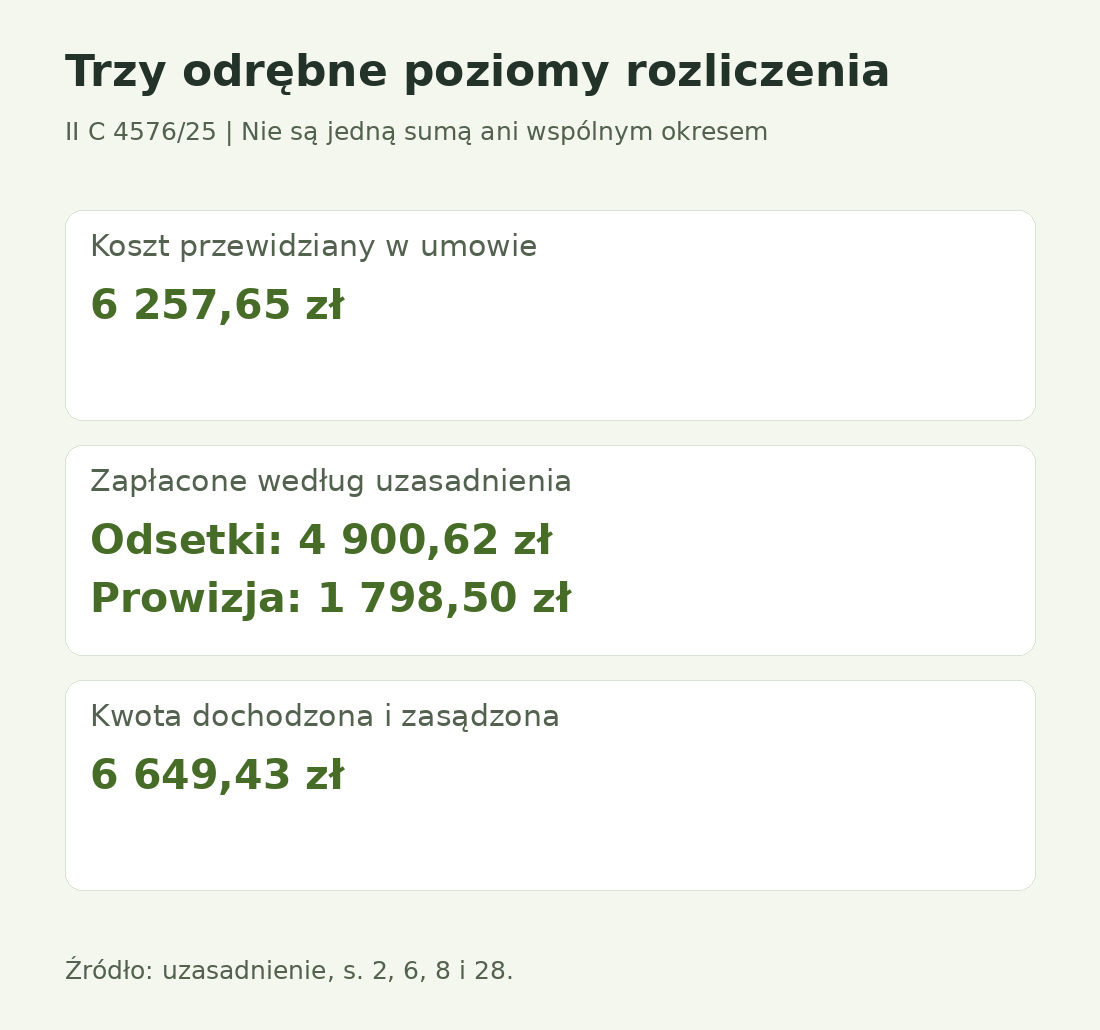
II C 4576/25: prowizja powiększała podstawę naliczania odsetek. Źródło: uzasadnienie, s. 1–2. Powiększ grafikęKoszt umowny, historia wpłat i zakres pozwu opisują różne etapy rozliczenia. Źródło: uzasadnienie II C 4576/25, s. 2, 6, 8 i 28. Powiększ grafikę
Kwota zasądzona odpowiada żądaniu pozwu. Nie należy utożsamiać jej ani z kosztem planowanym w umowie, ani automatycznie z sumą wszystkich później wykazanych wpłat. Osobno rozlicza się odsetki za opóźnienie i koszty procesu.
TSUE w sprawie C-744/24 z 23 kwietnia 2026 r., dotyczącej Banku Polska Kasa Opieki, zakwestionował naliczanie odsetek od kwot przeznaczonych na koszty kredytu. To wykładnia prawa, którą można wykorzystać również w analizie umowy mBanku. Sama nie rozstrzyga konkretnego żądania SKD. Komunikat TSUE.
W sprawie C-472/23 z 13 lutego 2025 r., dotyczącej Lexitor i Alior Banku, Trybunał wskazał znaczenie przejrzystych zasad zmiany opłat. Wyjaśnił też, że RRSO zawyżona wskutek późniejszego uznania postanowień za nieuczciwe sama w sobie nie oznacza naruszenia obowiązku informacyjnego. Komunikat TSUE.
mBank podał w raporcie za I półrocze 2026 r., że od 23 kwietnia 2026 r. zaprzestał naliczania odsetek od finansowanych kosztów w kredytach aktywnych tego dnia. Wcześniejsze naliczenia rozpatruje indywidualnie po otrzymaniu reklamacji. Sprawdź więc także otrzymane rozliczenie i nowy harmonogram.
Dane mBanku na 30 czerwca 2026 r.
Wartość
Postępowania SKD w toku
1 399
Łączny WPS tych postępowań
44 mln zł
Sprawy SKD prawomocnie zakończone
239
WPS to wartość żądań, nie wypłaty. Dane pochodzą z raportu banku.
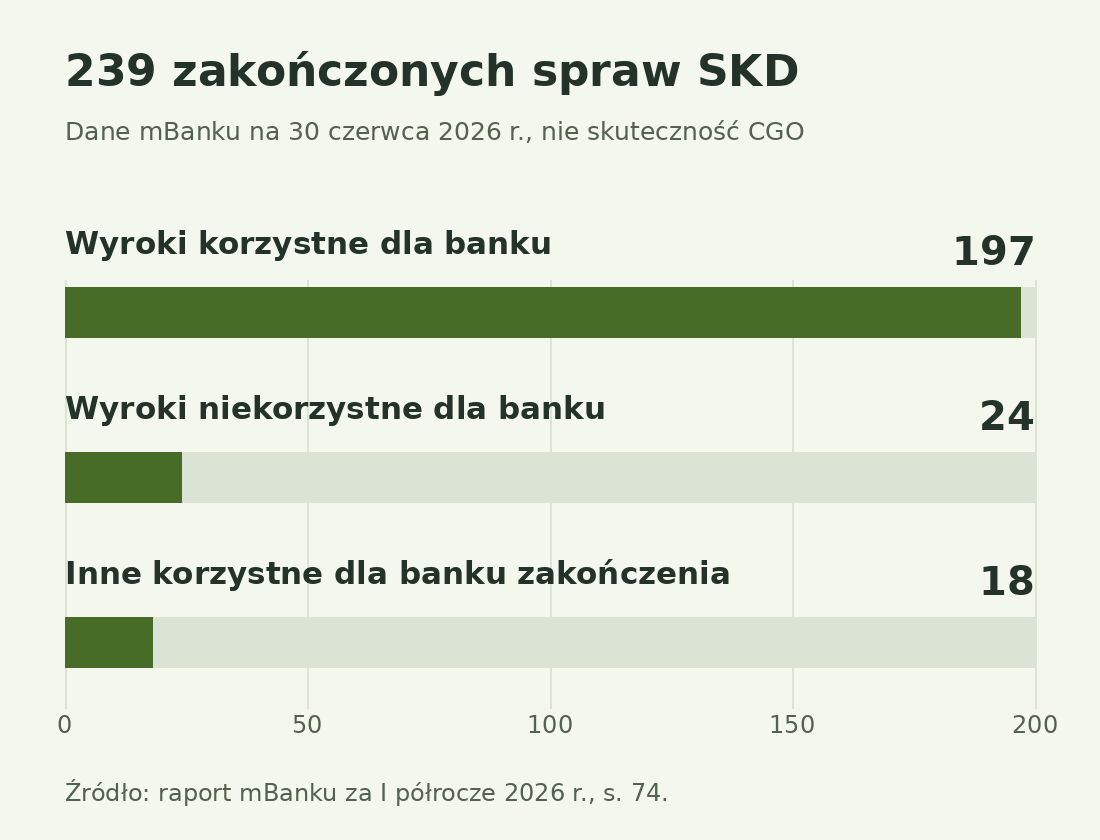
Dane mBanku: źródło i ograniczenia zestawienia wynikówStan na 30 czerwca 2026 r. Raport mBanku za I półrocze 2026 r., publikacja 29 lipca 2026 r., s. 74. Dane nie opisują skuteczności CGO. Powiększ grafikę
To dane banku, nie statystyka skuteczności CGO ani prognoza wyniku Twojej sprawy. WPS oznacza wartość żądań, nie wypłacone odszkodowania. Źródło: raport mBanku za I półrocze 2026 r., opublikowany 29 lipca 2026 r., PDF sprawozdania finansowego, s. 74–75.
Poniżej rozstrzygnięcia opublikowane w bazie spraw CGO. Kwoty należności głównej pokazujemy osobno od kosztów procesu. Zasądzenie świadczenia nie jest potwierdzeniem otrzymania przelewu. Prezentujemy rozstrzygnięcia pierwszej instancji.
6 649,43 zł: II C 4576/25
Sąd Rejonowy dla Warszawy-Woli w Warszawie, 15 lipca 2026 r. Uzasadnienie wskazuje zasądzenie 6 649,43 zł, odsetek za opóźnienie od 5 października 2024 r. i 2 217,00 zł kosztów procesu. Sąd ocenił zasady zmiany opłat oraz skutki oprocentowania prowizji. Roszczenia dochodził nabywca wierzytelności po cesji.
Sąd Rejonowy dla Warszawy-Woli w Warszawie, 21 lipca 2026 r. Sentencja zasądza 10 782,15 zł z odsetkami za opóźnienie od 8 lutego 2025 r. oraz 4 367,00 zł kosztów procesu. Rozstrzygnięcie wydano na posiedzeniu niejawnym.
Sąd Rejonowy dla Warszawy-Woli w Warszawie, 18 czerwca 2026 r. Wyrok zaoczny zasądza 23 048,95 zł z odsetkami za opóźnienie od 22 stycznia 2025 r. i 4 770,00 zł kosztów procesu. Wyrok zaoczny może podlegać sprzeciwowi banku.
Sąd Rejonowy w Tarnowie, 5 maja 2026 r. Sentencja zasądza 45 987,58 zł z odsetkami za opóźnienie od 3 września 2024 r. Osobno przyznaje 5 917,00 zł kosztów procesu. Kwota kosztów procesu nie jest kwotą zwrotu kosztów kredytu.
Jeśli mBank zwrócił część odsetek lub przedstawił propozycję rozliczenia, sprawdź jej dokładny zakres. Sama korekta odsetek od prowizji nie oznacza rozliczenia wszystkich kosztów kredytu.
Wskazane koszty, np. odsetki od finansowanej prowizji. Przy wcześniejszej spłacie odrębnie ocenia się proporcjonalne obniżenie kosztu z art. 49 ustawy.
Okres, kwotę, sposób zaksięgowania i dalsze naliczanie kosztów. Sam zwrot nie jest automatycznie ugodą.
Ewentualna ugoda
Zakres uzgodniony z bankiem. Może obejmować zwrot, zmianę salda lub harmonogramu.
Czy wymaga zrzeczenia się innych roszczeń, co pozostaje do spłaty i jak rozlicza koszty sporu.
Skuteczna SKD
Rozliczenie bez odsetek i innych kosztów należnych kredytodawcy, z ustawowymi wyjątkami, przy zachowaniu zwrotu kapitału.
Podstawę prawną, termin, zapłacone koszty, wcześniejsze zwroty oraz koszty i ryzyko postępowania.
Porównuj kwotę, która rzeczywiście zostanie u Ciebie, z zakresem spraw zamykanych podpisem. Ugoda może być rozsądnym rozwiązaniem, jeśli jej warunki odpowiadają Twojej sytuacji. Do analizy prześlij cały dokument, także załączniki i postanowienia o zrzeczeniu się roszczeń.
Jak zacząć analizę umowy mBanku?
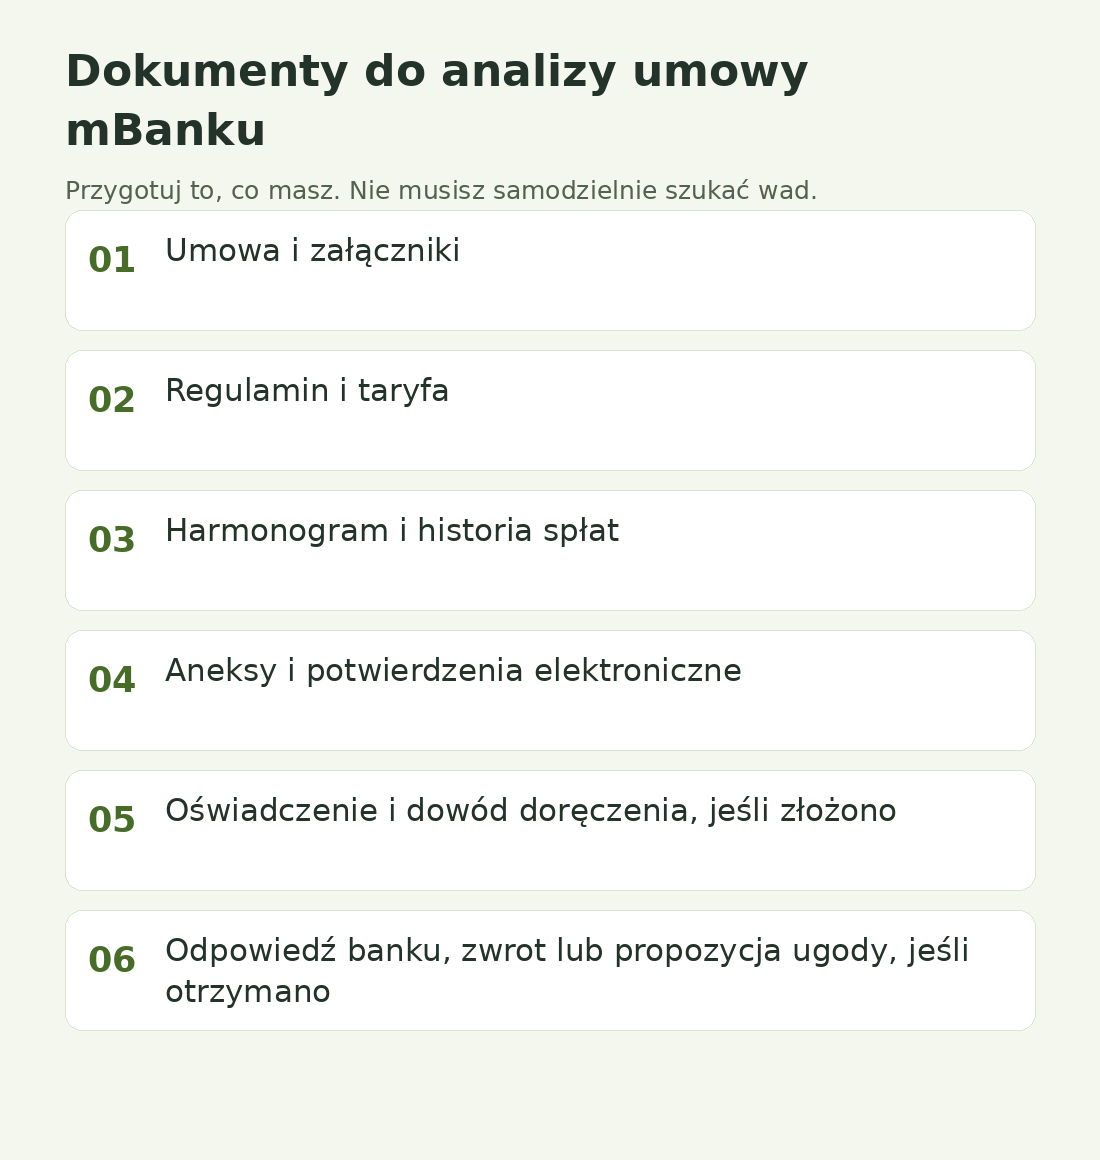
Prześlij pełną umowę i dostępne załączniki. Dołącz regulamin, taryfę, harmonogram oraz aneksy. Przy zawarciu online zachowaj również potwierdzenia i wiadomości z dokumentami.
Dodaj historię spłat lub zaświadczenie o odsetkach, prowizji i pozostałych kosztach. Jeżeli składałeś oświadczenie, dołącz je z dowodem doręczenia i odpowiedzią banku.
Oddziel decyzję o analizie od decyzji o dalszej sprawie. Bezpłatna analiza nie oznacza bezpłatnego procesu. Przed rozpoczęciem postępowania ustal zakres pomocy, wynagrodzenie, opłaty sądowe i ryzyko zwrotu kosztów przeciwnikowi.
Zbierz dokumenty umowy i dotychczasowego rozliczenia. Źródło: dokumentacja banku oraz uzasadnienie II C 4576/25. Powiększ grafikę
Najczęstsze pytania o SKD w mBanku
Czy mogę zgłosić kredyt już spłacony?
Tak. Zakończenie spłaty nie wyklucza analizy, ale trzeba pilnie sprawdzić termin. Art. 45 ust. 5 przewiduje wygaśnięcie uprawnienia po roku od wykonania umowy. Sposób ustalenia tej daty bywa przedmiotem sporu. Prześlij datę ostatniej spłaty, rozliczenie zamknięcia oraz wcześniejszą korespondencję z bankiem, zamiast czekać do końca roku kalendarzowego.
Film CGO Recovery
Czy spłacony kredyt kwalifikuje się do Sankcji Kredytu Darmowego?
Prześlij plik umowy, załączniki oraz otrzymane potwierdzenie jej zawarcia. Przydatne będą także wiadomości z dokumentami i datami ich przekazania. mBank opisuje możliwość zamawiania kopii dokumentów na swojej stronie „Dokumenty online”. Ocenie podlega treść i sposób udostępnienia informacji. Samo zatwierdzenie umowy elektronicznie nie oznacza podstaw do SKD.
Czy kredyt odnawialny lub karta mogą podlegać SKD?
Mogą wymagać takiej oceny, ale nie przenosimy na nie automatycznie wniosków z kredytu gotówkowego. Ważne są rodzaj limitu, termin spłaty, odnowienia oraz właściwy zakres ustawy. Do analizy dołącz umowę i wyciągi. Sama wysokość przyznanego limitu nie pokazuje ani wykorzystanego kapitału, ani wszystkich zapłaconych kosztów kredytu.
mBank odrzucił oświadczenie. Czy to kończy sprawę?
Nie. Odmowa jest stanowiskiem banku i wymaga porównania z zapisami umowy oraz zgłoszonymi zarzutami. Prześlij pełną odpowiedź, oświadczenie i dowód jego doręczenia. Pozwoli to ocenić argumenty oraz dalsze kroki, w tym zasadność pozwu. Więcej wyjaśnia materiał co zrobić po odrzuceniu oświadczenia SKD.
Czy po wysłaniu oświadczenia mogę przestać płacić raty?
Samo wysłanie pisma nie daje podstaw do samodzielnego wstrzymania wszystkich spłat. Kapitał pozostaje do zwrotu także przy skutecznej SKD. Zmianę sposobu rozliczania rat trzeba oprzeć na ocenie prawnej i sytuacji procesowej, aby nie doprowadzić do zaległości. Przekaż aktualny harmonogram i informację, czy bank uznał Twoje stanowisko.
Czy zwrot odsetek od prowizji zamyka roszczenia?
Nie należy tego zakładać na podstawie samego przelewu. Sprawdź, czego dotyczy rozliczenie i czy zaakceptowałeś dokument zawierający zrzeczenie się roszczeń lub ugodę. Zwrot części odsetek ma inny zakres niż rozliczenie SKD. Kwoty już zwrócone należy uwzględnić przy wyliczeniu dalszego żądania, żeby nie dochodzić ponownie tych samych kosztów.
Ile kosztuje sprawdzenie umowy i prowadzenie sprawy?
Analiza w CGO jest bezpłatna i nie zobowiązuje do dalszej współpracy. Prowadzenie sprawy wymaga odrębnego ustalenia warunków. Porównaj wynagrodzenie kancelarii, opłaty sądowe, ewentualne koszty apelacji oraz ryzyko obciążenia kosztami drugiej strony. Kwota zasądzona w cudzym wyroku nie jest informacją o kosztach ani wyniku Twojego przyszłego postępowania.
Rozstrzygnięcia przeciwko mBankowi
Poniższa tabela gromadzi wpisy z bazy spraw CGO. Przejście do opisu pozwala poznać dokument dotyczący danego rozstrzygnięcia. Kwotę należności głównej należy odróżniać od odsetek za opóźnienie i kosztów procesu.
Zebraliśmy tu 7 rozstrzygnięć, które uzyskaliśmy w sprawach o sankcję kredytu darmowego przeciwko mBankowi. Każda pozycja to nasza sprawa: z datą, sygnaturą, sądem i kwotą wynikającą z sentencji. Dane pochodzą wprost z naszej bazy spraw i aktualizują się same, gdy dołączamy nowe wyroki.
7rozstrzygnięć przeciwko mBankowi
8 945 złmediana kwoty z sentencji
23 049 złnajwyższa kwota
3sądów, które rozpoznawały te sprawy
Wyroki w sprawach przeciwko mBankowi
Poniżej pełna lista rozstrzygnięć, od najnowszego. Kwota w czwartej kolumnie to wartość wynikająca z sentencji wyroku. Kliknięcie prowadzi do opisu sprawy wraz z załączonym, zanonimizowanym wyrokiem.
Sądy, które rozpoznawały nasze sprawy przeciwko mBankowi
Właściwość sądu zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, dlatego ta sama umowa może być rozpoznawana w różnych miastach.
Sąd w Warszawie4
Sąd w Ostrowie Wielkopolskim2
Sąd w Tarnowie1
Rozkład rozstrzygnięć w czasie
20265
20252
Na czym opiera się roszczenie
Sankcja kredytu darmowego wynika z art. 45 ustawy o kredycie konsumenckim. Jeśli bank naruszył obowiązki informacyjne wskazane w art. 30 tej ustawy — na przykład błędnie podał rzeczywistą roczną stopę oprocentowania, całkowitą kwotę kredytu albo pobierał odsetki od kredytowanych kosztów — kredytobiorca po złożeniu oświadczenia zwraca wyłącznie kapitał, bez odsetek i bez pozostałych kosztów. Odzyskuje przy tym to, co już zapłacił ponad kapitał.
Ocena zawsze dotyczy konkretnej umowy, nie całego banku. Dwie umowy z mBanku z różnych lat mogą mieć inną konstrukcję kosztów i inny wynik. Dlatego powyższe rozstrzygnięcia pokazują, że sprawy przeciwko temu bankowi wygrywamy, ale nie są obietnicą wyniku w każdej sprawie.
Jak sprawdzamy umowę mBanku
Analiza umowy. Sprawdzamy RRSO, całkowitą kwotę kredytu, sposób rozliczenia prowizji i ubezpieczenia oraz to, czy odsetki liczono także od kredytowanych kosztów.
Wyliczenie korzyści. Podajemy kwotę, o jaką realnie można walczyć, i oceniamy ryzyka procesowe. Analiza jest bezpłatna i nie zobowiązuje do niczego.
Oświadczenie i wezwanie. Składamy oświadczenie o skorzystaniu z sankcji i wzywamy bank do rozliczenia.
Postępowanie sądowe. Jeśli bank nie rozliczy się dobrowolnie, prowadzimy sprawę w sądzie — tak jak w rozstrzygnięciach z tabeli powyżej.
Masz kredyt w mBanku?
Prześlij umowę do bezpłatnej analizy. Sprawdzimy, czy kwalifikuje się do sankcji kredytu darmowego, i podamy szacunkową kwotę do odzyskania.
W naszej bazie jest 7 rozstrzygnięć w sprawach o sankcję kredytu darmowego przeciwko mBankowi, na 148 opisanych spraw SKD w sumie. Najnowsze pochodzi z 21 lipca 2026 roku (sygnatura II C 459/26).
Jakie kwoty zasądzały sądy w sprawach przeciwko mBankowi?
Mediana kwoty wynikającej z sentencji to 8 945 zł. Najwyższa kwota w tej grupie spraw wyniosła 23 049 zł, najniższa 4 539 zł. Wysokość zależy przede wszystkim od kwoty kredytu, długości spłaty i tego, ile kosztów bank już pobrał.
Przed jakim sądem toczy się sprawa przeciwko mBankowi?
Nasze sprawy przeciwko temu bankowi rozpoznawały przede wszystkim: Sąd w Warszawie, Sąd w Ostrowie Wielkopolskim, Sąd w Tarnowie. Właściwość zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, więc sprawa niekoniecznie trafi do sądu w mieście, w którym podpisano umowę.
Czy wyrok przeciwko mBankowi oznacza, że wygram swoją sprawę?
Nie. Sąd bada konkretną umowę, a nie praktykę banku w ogóle. Rozstrzygnięcia z tej strony pokazują, że naruszenia w umowach tego banku bywają skuteczną podstawą roszczenia, ale wynik zależy od zapisów Państwa umowy. Dlatego zaczynamy od bezpłatnej analizy dokumentu.
Czy muszę mieć spłacony kredyt, żeby skorzystać z sankcji?
Nie. Sankcja kredytu darmowego dotyczy zarówno kredytów w trakcie spłaty, jak i tych już spłaconych. W przypadku kredytów spłaconych liczy się termin — oświadczenie składa się w ciągu roku od wykonania umowy, dlatego przy starszych umowach warto sprawdzić datę jak najszybciej.
Rozstrzygnięcia przeciwko innym bankom
Pełne zestawienie wszystkich 148 spraw SKD, z podziałem na banki, sądy i lata, znajduje się w bazie orzecznictwa SKD. Osobne strony prowadzimy dla banków, w których mamy co najmniej pięć rozstrzygnięć:
Prześlij dokumenty kredytu mBanku do bezpłatnej analizy. Jeśli otrzymałeś już zwrot, odmowę lub propozycję ugody, dołącz ją do zgłoszenia. Pozwoli to ocenić umowę razem z dotychczasowym rozliczeniem.