Sprawdź, czy możesz odzyskać zapłacone koszty i ograniczyć koszty dalszej spłaty kredytu.
Sankcja kredytu darmowego BNP Paribas może dotyczyć także kredytu samochodowego, konsolidacyjnego lub umowy podpisanej pod dawną nazwą banku. W CGO Recovery zaczynamy od bezpłatnej analizy dokumentów: sprawdzamy podstawy SKD, rozliczenia i termin złożenia oświadczenia. Wynik zależy od konkretnej umowy i spełnienia ustawowych warunków.
Prowadzimy ok. 15 000 spraw SKD w całej Polsce, przeciwko różnym bankom.3 rozstrzygnięcia BNP Paribas w naszej opublikowanej bazie.
Spis treści
Jakie umowy BNP Paribas warto sprawdzić?
Prześlij kredyt gotówkowy, konsolidacyjny, samochodowy albo ratalny zaciągnięty na prywatne potrzeby. Może być nadal spłacany lub już zamknięty. Przy zakupie na raty sprawdź nazwę kredytodawcy w umowie, ponieważ nazwa sklepu nie identyfikuje banku.
Punktem wyjścia są umowy objęte ustawą o kredycie konsumenckim, zasadniczo zawarte od 18 grudnia 2011 r., do 255 550 zł lub równowartości tej kwoty. Ustawa przewiduje też wyjątek dla niezabezpieczonych hipoteką kredytów remontowych ponad ten limit. Rzeczywiście bezkosztowe raty, bez odsetek i innych opłat, są wyłączone z tego reżimu. Kredyty hipoteczne, firmowe oraz szczególne rodzaje limitów wymagają odrębnej kwalifikacji.
Na starszych dokumentach możesz znaleźć Bank BGŻ albo Bank BGŻ BNP Paribas. Obecna nazwa to BNP Paribas Bank Polska S.A. Zmiana nazwy nie oznacza konieczności posiadania nowej umowy. Jeżeli dokument wskazuje innego poprzednika, dołącz również zawiadomienie o przejęciu lub zmianie banku.
Przy kredycie spłaconym podaj datę końcowej spłaty i prześlij rozliczenie. Nie odkładaj analizy do końca pierwotnego harmonogramu: znaczenie ma wykonanie umowy oraz roczny termin na skorzystanie z SKD.
Zacznij od historii spłat, nie od sumy wszystkich rat. Rata zawiera także kapitał, którego ten kalkulator nie zalicza do kosztów. Do wyniku nie potrzebujesz telefonu ani adresu e-mail.
Najprościej zacząć od sprawdzenia, ile zapłaciłeś poza kapitałem. Wpisz dotychczas poniesione koszty do kalkulatora. Wynik pomoże Ci ocenić finansową skalę sprawy jeszcze przed przesłaniem dokumentów.
zł
Kwota odsetek pobranych dotychczas przez bank.
Wpisz odsetki faktycznie zapłacone do dziś. Pomiń przyszłe odsetki z harmonogramu.
zł
Wpisz poniesione koszty poza odsetkami. Przy prowizji finansowanej kredytem skorzystaj z rozliczenia banku; nie dodawaj tej samej prowizji ponownie jako części rat.
zł
Uwzględnij otrzymane zwroty prowizji i innych opłat, jeżeli zostały wcześniej ujęte w obliczeniu.
Uwzględnij kwoty już zwrócone, np. część prowizji po wcześniejszej spłacie. Wpisz 0, jeśli nie było zwrotu.
Możesz podać grosze, np. 1 250,50 zł. Każdy koszt uwzględnij tylko raz. Puste pole kosztowe oznacza 0 zł.
Koszty pozostałe do oceny
Zapłacone odsetki + zapłacona prowizja i inne koszty − wcześniejsze zwroty.
Nie potrzebujesz telefonu ani e-maila, żeby zobaczyć wynik.
0 zł za analizę, bez zobowiązania do prowadzenia sprawy. Nie znasz kwot? Możesz przekazać samą umowę.
To suma do sprawdzenia na dokumentach, nie potwierdzone roszczenie. Nie obejmuje kapitału, przyszłych oszczędności, odsetek za opóźnienie, kosztów procesu ani wynagrodzenia kancelarii. Zakres ewentualnego zwrotu wymaga uwzględnienia m.in. ustawowego wyjątku dotyczącego kosztów ustanowienia zabezpieczenia.
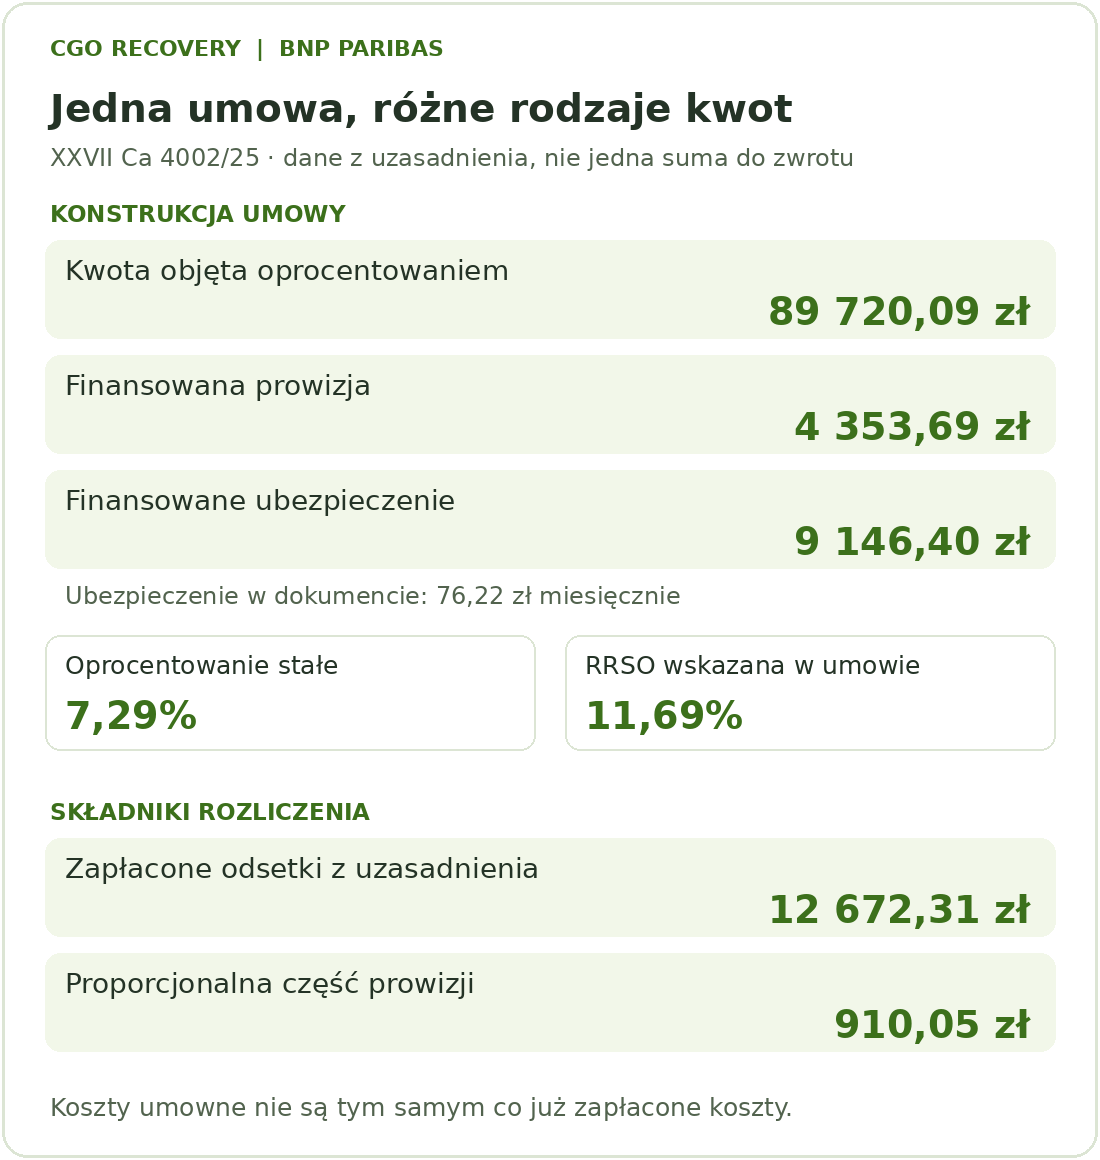
W sprawie XXVII Ca 4002/25 Sąd Okręgowy w Warszawie zbadał umowę samochodową z 2022 r. Oprocentowanie obejmowało także finansowane koszty prowizji i ubezpieczenia. Sąd powiązał ten mechanizm z wadami informacji o oprocentowaniu i RRSO, uznając podstawy SKD z art. 30 ust. 1 pkt 6 i 7 w związku z art. 45 ustawy.
Co sprawdzić we własnych dokumentach?
Odszukaj kwotę przeznaczoną na zakup pojazdu, prowizję, ubezpieczenie oraz podstawę naliczania odsetek. Porównaj umowę z harmonogramem i potwierdzeniem uruchomienia kredytu. Samo wyodrębnienie kosztów w tabeli nie odpowiada jeszcze na pytanie, czy bank naliczał od nich odsetki.
W konsolidacji zrób podobne zestawienie, ale oddziel pieniądze na spłatę poprzednich zobowiązań od kosztów nowej umowy. Przelew bezpośrednio do innego banku może finansować Twoje zobowiązanie, mimo że nie trafił na Twoje konto. Dlatego różnica między kwotą umowy a przelewem na rachunek osobisty nie jest samodzielnym dowodem naruszenia.
Do analizy ubezpieczenia dołącz polisę lub deklarację przystąpienia i właściwe warunki ochrony. Trzeba ustalić, jak pobrano składkę, czy była finansowana oraz jaki miała związek z warunkami udzielenia kredytu. Współczesna oferta banku nie zastępuje dokumentów Twojej umowy.
Jedna umowa, różne rodzaje kwot
Przykład z uzasadnienia XXVII Ca 4002/25:
Pozycja
Wartość
Znaczenie
Kwota objęta oprocentowaniem
89 720,09 zł
Obejmuje również finansowane koszty
Finansowana prowizja
4 353,69 zł
Koszt określony w umowie
Finansowane ubezpieczenie
9 146,40 zł
W dokumencie: 76,22 zł miesięcznie
Stałe oprocentowanie
7,29%
Stopa nominalna
RRSO wskazana w umowie
11,69%
Wskaźnik kosztu kredytu
Zapłacone odsetki wskazane w uzasadnieniu
12 672,31 zł
Składnik dochodzonego rozliczenia
Proporcjonalna część prowizji
910,05 zł
Drugi składnik rozliczenia
Koszty określone w umowie i składniki rozliczenia to różne wielkości. Źródło: uzasadnienie XXVII Ca 4002/25, strony 7 i 10. Grafika nie jest skanem dokumentu.
Nie dodawaj całego kosztu ubezpieczenia z umowy do kosztów już zapłaconych. Do własnego wyliczenia potrzebujesz historii rozliczeń, a nie tylko planu spłaty.
Film CGO Recovery
Płacisz odsetki od własnej prowizji?
Porównaj kwotę kredytu z kwotą, od której naliczane są odsetki. To wprowadzenie do czytania dokumentów przed analizą prawną.
Wyrok z 23 kwietnia 2026 r. dotyczył Banku Pekao, nie BNP Paribas. TSUE wyjaśnił, że stopa oprocentowania nie może obejmować kwot przeznaczonych na koszty należące do całkowitego kosztu kredytu. Ta wykładnia pomaga oceniać podobne konstrukcje w innych bankach; zastosowanie SKD do konkretnej umowy rozstrzyga sąd krajowy.
Wyrok z 13 lutego 2025 r. zapadł w sprawie Lexitor przeciwko Alior Bankowi. Samo zawyżenie RRSO wynikające z późniejszego uznania postanowienia za nieuczciwe nie oznacza automatycznie naruszenia obowiązku informacyjnego. Trybunał wskazał zarazem znaczenie zrozumiałych zasad zmiany opłat i możliwości oceny zakresu zobowiązania przez konsumenta.
W analizie oddzielamy zatem samą obecność kosztu od sposobu jego finansowania, naliczania odsetek i przedstawienia w umowie. To różne pytania, wymagające różnych dowodów.
BNP Paribas: wyroki w sprawach prowadzonych przez CGO
Poniżej pokazujemy rozstrzygnięcia z naszej bazy. Zasądzona należność, koszty procesu i odsetki za opóźnienie są osobnymi pozycjami. Wyrok nie jest potwierdzeniem wypłaty pieniędzy kredytobiorcy.
Warszawa: zmiana wyroku po apelacji
Sąd Okręgowy w Warszawie · XXVII Ca 4002/25 · 16 lipca 2026 r.
13 582,36 zł należności głównej
Po apelacji powoda sąd zmienił rozstrzygnięcie i zasądził należność na rzecz spółki dochodzącej wierzytelności po cesji. Odsetki za opóźnienie przyznano od 17 maja 2024 r. Osobno: 4 367 zł kosztów pierwszej instancji i 2 550 zł kosztów apelacji.
Warszawa: zasądzenie należności w drugiej instancji
Sąd Okręgowy w Warszawie · V Ca 2561/25 · 30 kwietnia 2026 r.
23 315,72 zł należności głównej
Sąd po apelacji powoda zmienił wyrok Sądu Rejonowego dla Warszawy-Woli. Należność przyznał stronie powodowej wraz z odsetkami za opóźnienie od 1 marca 2024 r. Odrębne koszty wyniosły 4 783 zł za pierwszą instancję i 2 966 zł za apelację.
Sąd Okręgowy w Łodzi · III Ca 953/25 · 1 października 2026 r.
Apelacja BNP Paribas oddalona
Rozstrzygnięcie dotyczy apelacji od wyroku w sprawie XVIII C 464/24. Sąd zasądził także 1 800 zł kosztów zastępstwa procesowego w postępowaniu apelacyjnym. Ta kwota dotyczy kosztów prowadzenia sporu, nie zwrotu kosztów kredytu.
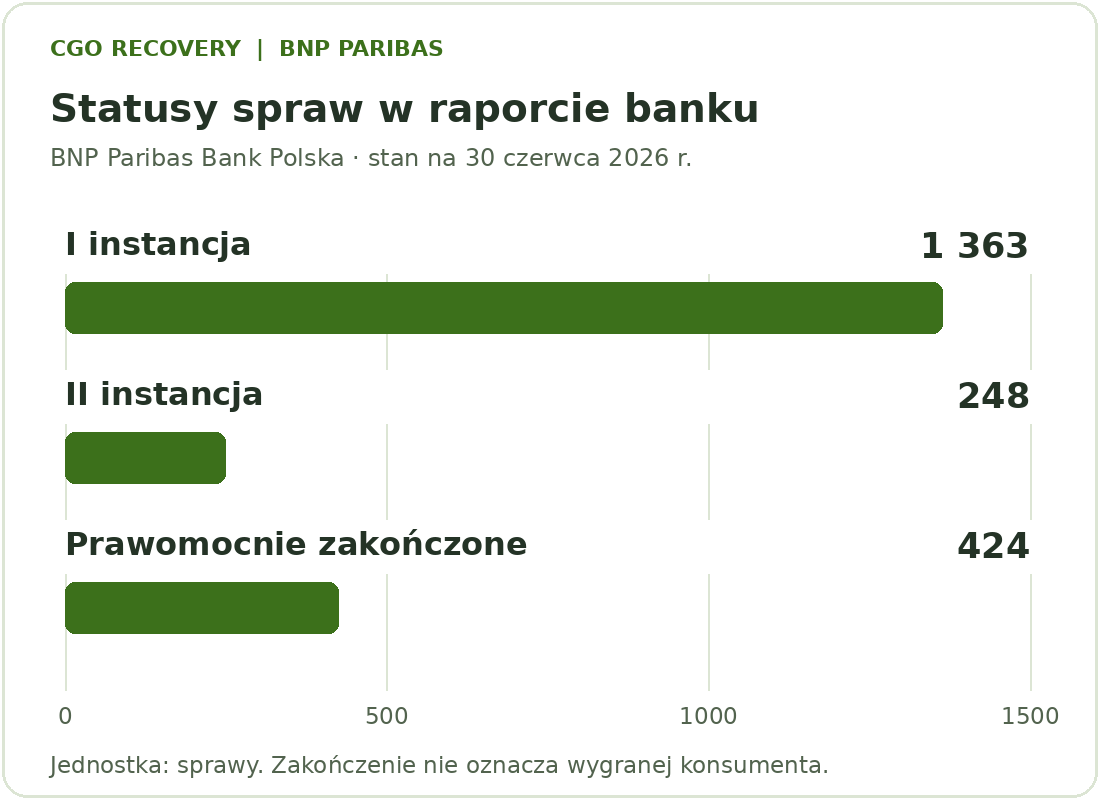
W raporcie za I półrocze 2026 r. polski bank podał następujące statusy spraw związanych z pozwami o SKD, według stanu na 30 czerwca 2026 r.:
Status
Liczba
I instancja
1 363
II instancja
248
Prawomocnie zakończone
424
Statusy według raportu BNP Paribas Bank Polska, stan na 30 czerwca 2026 r.; zakończenie sprawy nie oznacza wygranej konsumenta. Źródło: strona 89 raportu.
Bank raportował łącznie 2 035 otrzymanych pozwów. Nie jest to liczba nowych pozwów w półroczu ani liczba wygranych konsumentów. Bank kwestionował roszczenia i oceniał dotychczasowe orzecznictwo jako przeważnie dla siebie korzystne.
Raport informuje także, że przed C-744/24 kredytowanie ubezpieczeń przewidywały w ofercie jedynie kredyty samochodowe. Oszacowany wpływ wyroku na wynik pierwszego półrocza wyniósł 42,8 mln zł. To wpływ finansowy, nie suma wypłat klientom.
Jeżeli BNP Paribas zwrócił część prowizji albo przesłał propozycję rozliczenia, sprawdź podstawę i zakres tej operacji. Bank opisuje zwrot części prowizji po wcześniejszej spłacie jako odrębną procedurę. Nie oznacza to samo przez się uznania SKD.
Porównaj zakres rozliczenia i warunki przed podpisaniem dokumentu.
Rozwiązanie
Co obejmuje?
Co sprawdzić przed decyzją?
Rozliczenie wcześniejszej spłaty
Obniżenie kosztu za skrócony okres kredytowania.
Datę spłaty, pobrane koszty i kwotę wcześniejszego zwrotu. Nie dowodzi wad umowy.
Korekta konkretnego naliczenia
Zwrot określonej opłaty lub odsetek, zgodnie z treścią rozliczenia.
Jak bank policzył korektę i czy uwzględnił wszystkie okresy. Sama wpłata nie wyjaśnia zakresu rozliczenia.
Ewentualna ugoda
Uzgodnione świadczenie i sposób zakończenia sporu.
Zrzeczenie roszczeń, dalszy harmonogram, termin zapłaty, koszty i zakres zamykanych spraw.
Skuteczne zastosowanie SKD
Rozliczenie bez odsetek i innych kosztów należnych kredytodawcy, z ustawowymi wyjątkami.
Podstawy prawne, termin oświadczenia, dotychczasowe wpłaty i zwroty, koszty oraz ryzyko sporu.
Jeżeli otrzymasz ugodę, porównaj kwotę do wypłaty z tym, co miałoby zostać objęte zrzeczeniem. Sprawdź też, czy przyszłe raty rzeczywiście się zmienią. Ocena powinna uwzględniać korzyść po kosztach, czas i ryzyko dalszego postępowania; ugoda może być rozsądnym wyborem.
Dołącz całą propozycję, w tym załączniki i nowy harmonogram. Sam fragment z kwotą zwrotu nie wystarczy do oceny konsekwencji podpisu.
Jak przygotować dokumenty i rozpocząć analizę?
Analizę w CGO Recovery Plichta i Wspólnicy sp. k. rozpoczniesz od przesłania umowy. Sprawy SKD nadzoruje mec. dr Monika Odrowska-Stasiak, radca prawny i doktor nauk prawnych.
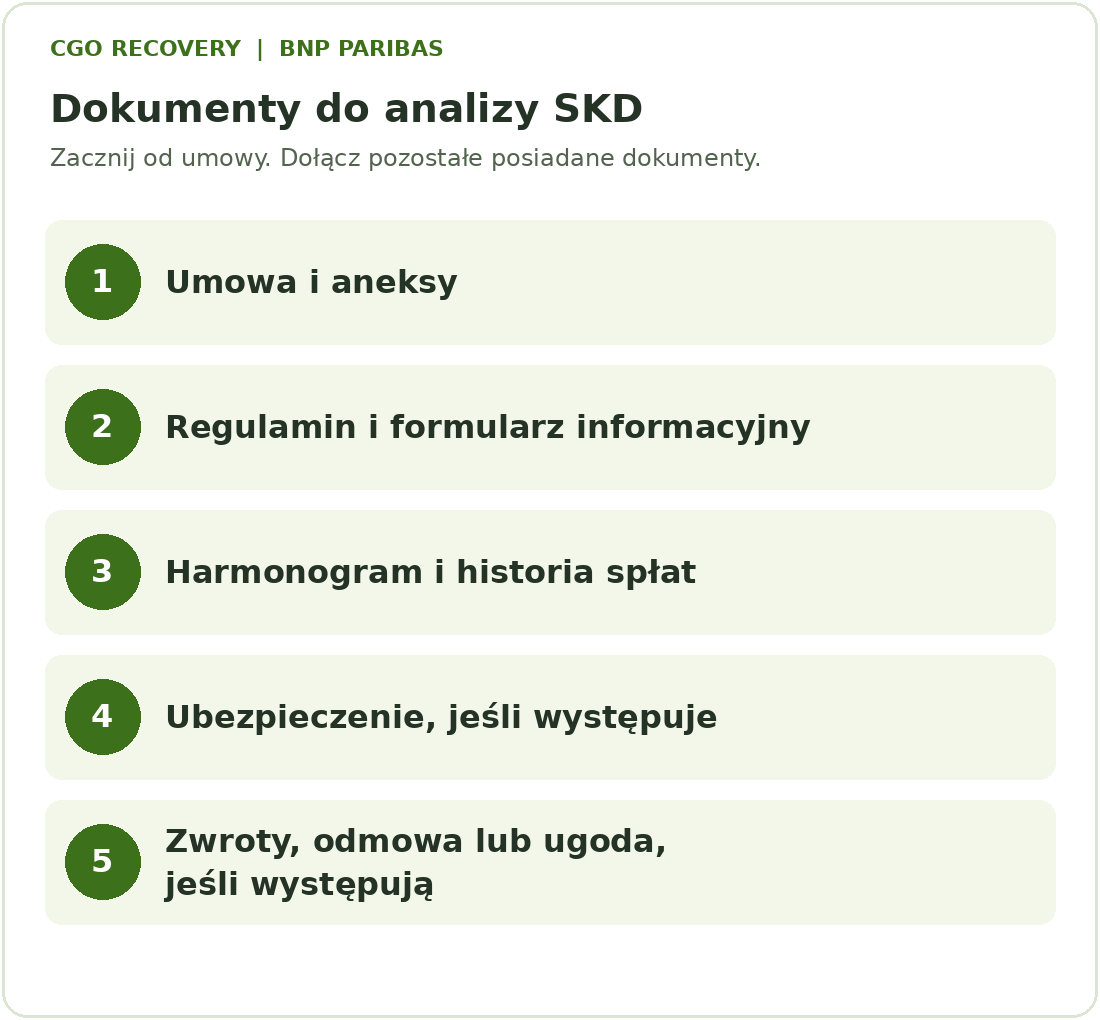
Prześlij wszystkie strony umowy, czytelnie i we właściwej kolejności. W formularzu wybierz temat „SKD” i wskaż BNP Paribas.
Dołącz posiadane aneksy, regulamin i formularz informacyjny. Przy ubezpieczeniu dodaj dokumenty ochrony, a przy konsolidacji zestawienie spłaconych zobowiązań.
Podaj, czy nadal spłacasz kredyt. Jeśli masz historię spłat, zaświadczenie banku, rozliczenie wcześniejszej spłaty albo propozycję ugody, dodaj je do zgłoszenia.
Po analizie podstaw i rozliczeń możesz zdecydować o dalszych działaniach. Przed zleceniem prowadzenia sprawy zapoznaj się z zakresem pomocy, wynagrodzeniem i zasadami ponoszenia kosztów.
Zacznij od umowy. Pozostałe posiadane dokumenty pomogą sprawdzić rozliczenie.
Bezpłatność dotyczy analizy i nie oznacza automatycznie bezpłatnego procesu. W postępowaniu znaczenie mogą mieć opłaty sądowe, koszty pełnomocnika oraz obowiązek zwrotu kosztów przeciwnikowi w razie przegranej. Konkretne zasady współpracy wynikają z przedstawionej oferty i umowy.
Przygotowując oświadczenie o skorzystaniu z SKD, trzeba odnieść je do właściwej umowy i naruszeń. Zadbaj o dowód doręczenia bankowi. Samo zgłoszenie do kancelarii nie zastępuje oświadczenia i nie zabezpiecza jego terminu.
Film CGO Recovery
Jak wygląda sprawa w sądzie o SKD?
Materiał o przebiegu postępowania, pomocny przed rozmową o dalszych krokach.
Mam umowę BGŻ lub BGŻ BNP Paribas. Czy mogę ją zgłosić?
Tak. Prześlij pierwotny dokument, nawet jeśli nie zawiera obecnego logo. Bank BGŻ i dawny BNP Paribas Bank Polska połączyły się w 2015 r., a nazwa Bank BGŻ BNP Paribas została zmieniona w 2019 r. Przy umowie innego poprzednika potrzebna jest także weryfikacja następstwa dla konkretnego kredytu, nie tylko podobieństwa marki.
Czy kredyt konsolidacyjny kwalifikuje się, jeśli pieniądze trafiły do innych banków?
Taką umowę warto przeanalizować. Spłata Twoich wcześniejszych zobowiązań jest sposobem wykorzystania finansowania. Nie należy utożsamiać jej z prowizją ani ubezpieczeniem nowego kredytu. Przygotuj umowę konsolidacji, dyspozycje wypłat oraz rozliczenia zamkniętych kredytów. Sprawdzenie obu etapów pomaga ustalić, jakie koszty poniesiono i które zostały już zwrócone.
Kredyt jest spłacony. Ile mam czasu na oświadczenie SKD?
Art. 45 ust. 5 przewiduje wygaśnięcie uprawnienia po roku od wykonania umowy. Ustalenie początku terminu wymaga oceny dat i rozliczeń, a jego wykładnia jest przedmiotem sporów. Prześlij dokumenty możliwie szybko, także przy wcześniejszej spłacie. Nie zakładaj, że data ostatniej raty z pierwotnego harmonogramu nadal wyznacza czas na działanie.
Film CGO Recovery
Czy spłacony kredyt kwalifikuje się do SKD?
Materiał wprowadzający do pytania o analizę umowy po zakończeniu spłaty.
Czy sama prowizja albo ubezpieczenie wystarcza do SKD?
Nie. Znaczenie ma sposób finansowania i pobierania kosztów oraz treść informacji przekazanych przy zawarciu umowy. W przypadku składki sprawdza się również jej związek z kredytem i warunkami jego uzyskania. Prześlij dokumenty zamiast oceniać umowę tylko po jednej rubryce lub wysokości RRSO.
Bank oddał część prowizji. Czy to zamyka sprawę?
Sam zwrot wynikający z wcześniejszej spłaty nie jest automatycznie ugodą o wszystkie roszczenia. Trzeba jednak przeczytać dokument towarzyszący rozliczeniu, zwłaszcza gdy został podpisany. Otrzymaną kwotę uwzględnia się przy dalszych obliczeniach, aby nie dochodzić tego samego świadczenia ponownie. Do analizy dołącz potwierdzenie zwrotu oraz korespondencję.
BNP Paribas odrzucił oświadczenie. Co dalej?
Odmowa banku nie zastępuje rozstrzygnięcia sądu. Następnym krokiem jest ocena argumentów odmowy, skuteczności oświadczenia oraz podstaw i kosztów dalszego sporu. Prześlij odpowiedź banku razem z oświadczeniem i dowodem doręczenia. Zobacz również: bank odrzucił oświadczenie SKD.
Czy po złożeniu oświadczenia mogę przestać płacić raty?
Nie traktuj oświadczenia jako automatycznego zawieszenia spłaty. Gdy bank kwestionuje SKD, samodzielne zaprzestanie wpłat może prowadzić do sporu o zaległość i dalszych konsekwencji. Sposób rozliczania kolejnych rat ustal po analizie dokumentów i sytuacji procesowej, w tym ewentualnego zabezpieczenia. Samo wysłanie umowy do analizy nie zmienia harmonogramu.
Co wysłać na początek i czy muszę od razu zlecić proces?
Zacznij od kompletnej umowy i dostępnych załączników. Jeżeli masz tylko część dokumentacji, wskaż to w wiadomości; nie zastępuj brakujących kwot szacunkami. Analiza jest bezpłatna i nie zobowiązuje do prowadzenia sprawy. Decyzję o dalszych działaniach podejmiesz po poznaniu oceny dokumentów oraz warunków współpracy.
Pełne zestawienie rozstrzygnięć przeciwko BNP Paribas
Poniższa tabela jest aktualizowanym katalogiem naszych publikacji o sprawach tego banku. Karty powyżej rozwijają wybrane rozstrzygnięcia; nie są zestawieniem skuteczności kancelarii. Dodatkowe sprawy innych banków znajdziesz w bazie orzecznictwa SKD.
Zebraliśmy tu 3 rozstrzygnięć, które uzyskaliśmy w sprawach o sankcję kredytu darmowego przeciwko BNP Paribas. Każda pozycja to nasza sprawa: z datą, sygnaturą, sądem i kwotą wynikającą z sentencji. Dane pochodzą wprost z naszej bazy spraw i aktualizują się same, gdy dołączamy nowe wyroki.
3rozstrzygnięć przeciwko BNP Paribas
18 449 złmediana kwoty z sentencji
23 316 złnajwyższa kwota
2sądów, które rozpoznawały te sprawy
Wyroki w sprawach przeciwko BNP Paribas
Poniżej pełna lista rozstrzygnięć, od najnowszego. Kwota w czwartej kolumnie to wartość wynikająca z sentencji wyroku, a 2 z tych spraw ma sygnaturę drugiej instancji. Kliknięcie prowadzi do opisu sprawy wraz z załączonym, zanonimizowanym wyrokiem.
Sądy, które rozpoznawały nasze sprawy przeciwko BNP Paribas
Właściwość sądu zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, dlatego ta sama umowa może być rozpoznawana w różnych miastach.
Sąd w Warszawie2
Sąd w Łodzi1
Rozkład rozstrzygnięć w czasie
20263
Na czym opiera się roszczenie
Sankcja kredytu darmowego wynika z art. 45 ustawy o kredycie konsumenckim. Jeśli bank naruszył obowiązki informacyjne wskazane w art. 30 tej ustawy — na przykład błędnie podał rzeczywistą roczną stopę oprocentowania, całkowitą kwotę kredytu albo pobierał odsetki od kredytowanych kosztów — kredytobiorca po złożeniu oświadczenia zwraca wyłącznie kapitał, bez odsetek i bez pozostałych kosztów. Odzyskuje przy tym to, co już zapłacił ponad kapitał.
Ocena zawsze dotyczy konkretnej umowy, nie całego banku. Dwie umowy z BNP Paribas z różnych lat mogą mieć inną konstrukcję kosztów i inny wynik. Dlatego powyższe rozstrzygnięcia pokazują, że sprawy przeciwko temu bankowi wygrywamy, ale nie są obietnicą wyniku w każdej sprawie.
Jak sprawdzamy umowę BNP Paribas
Analiza umowy. Sprawdzamy RRSO, całkowitą kwotę kredytu, sposób rozliczenia prowizji i ubezpieczenia oraz to, czy odsetki liczono także od kredytowanych kosztów.
Wyliczenie korzyści. Podajemy kwotę, o jaką realnie można walczyć, i oceniamy ryzyka procesowe. Analiza jest bezpłatna i nie zobowiązuje do niczego.
Oświadczenie i wezwanie. Składamy oświadczenie o skorzystaniu z sankcji i wzywamy bank do rozliczenia.
Postępowanie sądowe. Jeśli bank nie rozliczy się dobrowolnie, prowadzimy sprawę w sądzie — tak jak w rozstrzygnięciach z tabeli powyżej.
Masz kredyt w BNP Paribas?
Prześlij umowę do bezpłatnej analizy. Sprawdzimy, czy kwalifikuje się do sankcji kredytu darmowego, i podamy szacunkową kwotę do odzyskania.
Najczęstsze pytania o sprawy przeciwko BNP Paribas
Ile spraw przeciwko BNP Paribas prowadziliście?
W naszej bazie jest 3 rozstrzygnięć w sprawach o sankcję kredytu darmowego przeciwko BNP Paribas, na 148 opisanych spraw SKD w sumie. Najnowsze pochodzi z 1 października 2026 roku (sygnatura III Ca 953/25).
Jakie kwoty zasądzały sądy w sprawach przeciwko BNP Paribas?
Mediana kwoty wynikającej z sentencji to 18 449 zł. Najwyższa kwota w tej grupie spraw wyniosła 23 316 zł, najniższa 13 582 zł. Wysokość zależy przede wszystkim od kwoty kredytu, długości spłaty i tego, ile kosztów bank już pobrał.
Przed jakim sądem toczy się sprawa przeciwko BNP Paribas?
Nasze sprawy przeciwko temu bankowi rozpoznawały przede wszystkim: Sąd w Warszawie, Sąd w Łodzi. Właściwość zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, więc sprawa niekoniecznie trafi do sądu w mieście, w którym podpisano umowę.
Czy wyrok przeciwko BNP Paribas oznacza, że wygram swoją sprawę?
Nie. Sąd bada konkretną umowę, a nie praktykę banku w ogóle. Rozstrzygnięcia z tej strony pokazują, że naruszenia w umowach tego banku bywają skuteczną podstawą roszczenia, ale wynik zależy od zapisów Państwa umowy. Dlatego zaczynamy od bezpłatnej analizy dokumentu.
Czy muszę mieć spłacony kredyt, żeby skorzystać z sankcji?
Nie. Sankcja kredytu darmowego dotyczy zarówno kredytów w trakcie spłaty, jak i tych już spłaconych. W przypadku kredytów spłaconych liczy się termin — oświadczenie składa się w ciągu roku od wykonania umowy, dlatego przy starszych umowach warto sprawdzić datę jak najszybciej.
Rozstrzygnięcia przeciwko innym bankom
Pełne zestawienie wszystkich 148 spraw SKD, z podziałem na banki, sądy i lata, znajduje się w bazie orzecznictwa SKD. Osobne strony prowadzimy dla banków, w których mamy co najmniej pięć rozstrzygnięć:
Aktualizacja: 21 listopada 2026. Kwoty podajemy zgodnie z sentencjami wyroków. Wyroki publikujemy w wersji zanonimizowanej.
Dokumenty źródłowe i informacje do analizy umowy
Zestawienie powyżej jest generowane z katalogu publikacji i podaje kwoty zaokrąglone do pełnych złotych. Poniżej zachowujemy dokładne kwoty główne, oznaczenia dokumentów i zastrzeżenia sprawdzone 1 października 2026 r. Brak pola w katalogu nie oznacza braku danych w dokumencie. Sygnatura instancji nie jest samodzielnym potwierdzeniem prawomocności.
Rozwiń zweryfikowane dokumenty i szczegółowe informacje: BNP Paribas
Jeśli chcesz ocenić umowę kredytową BNP Paribas, zacznij od jej własnych dokumentów i historii rozliczeń. Opublikowane rozstrzygnięcie dotyczące innego kredytobiorcy może być pomocnym punktem odniesienia, ale nie dowodzi automatycznie wadliwości wszystkich umów tego banku.
Poniżej przedstawiamy przykłady z publicznej bazy CGO Recovery. Dane identyfikacyjne i kwoty główne porównano z załączonymi dokumentami 1 października 2026 r. Zestawienie nie jest wskaźnikiem skuteczności ani prognozą wyniku kolejnej sprawy.
Uwaga do sprawy z 30 kwietnia 2026 r.: załączony dokument ma sygnaturę V Ca 2561/25 i dotyczy rozpoznania apelacji. Tytuł podlinkowanego opisu zawiera określenie „nieprawomocny”; tej rozbieżności nie rozstrzygamy bez dodatkowego potwierdzenia.
Tabela podaje kwotę główną wskazaną w dokumencie, bez doliczania odsetek i kosztów procesu. Rodzaj rozstrzygnięcia odczytano z dokumentu. Prawomocność wymaga odrębnego potwierdzenia; nie wywodzimy jej z samego tytułu publikacji ani z określenia sprawy jako wygranej.
Pełniejszy kontekst znajduje się w podlinkowanych opisach oraz w bazie rozstrzygnięć SKD. Nie utożsamiaj liczby opublikowanych rozstrzygnięć z liczbą unikalnych klientów lub wszystkich zakończonych procesów.
Co trzeba ustalić w Twojej umowie?
Najpierw należy ocenić zakres właściwych przepisów, datę i cel umowy, status strony oraz terminy. Następnie porównuje się treść dokumentów z obowiązkami kredytodawcy. Wskazanie konkretnego naruszenia wymaga odniesienia do dokumentu, nie samej nazwy produktu lub banku.
Nie przedstawiamy opublikowanych spraw jako dowodu, że BNP Paribas stosował we wszystkich umowach takie same postanowienia lub naruszenia. Wzorce i okoliczności mogą się różnić. Szczegółowa analiza może wymagać także formularza informacyjnego, regulaminu i dokumentów dotyczących przekazania informacji.
Umowa wraz ze wszystkimi stronami, aneksami i załącznikami.
Regulamin, informacje o kosztach i harmonogram dostępne przy zawieraniu umowy.
Historia spłat oraz informacje o wcześniejszych zwrotach kosztów.
Potwierdzenie spłaty i rozliczenie, jeśli kredyt już zamknięto.
Dotychczasowe oświadczenia, odpowiedzi banku i dowody doręczenia.
Zaznacz, których dokumentów brakuje. Nie należy zastępować brakującego fragmentu umowy informacją z internetu. Jeśli bank lub produkt zmieniał nazwę, potrzebne jest ustalenie rzeczywistej strony i ewentualnego następstwa na podstawie dokumentów.
Jak czytać wynik podobnej sprawy?
Sprawdź, czy opis dotyczy wyroku, nakazu zapłaty, apelacji lub innego rozstrzygnięcia. Samo zasądzenie kwoty nie opisuje jeszcze wszystkich zarzutów, a tytuł publikacji nie zastępuje uzasadnienia. Prawomocności nie należy wyprowadzać z ogólnego hasła o wygranej.
Nie da się rzetelnie określić szans kolejnej osoby tylko na podstawie tych przykładów. Potrzebna jest ocena własnego materiału, kosztów i możliwych argumentów przeciwnika. Sprawdź także ogólne warunki korzystania z SKD.
Oświadczenie, termin i dalsze kroki
Spłacony kredyt oraz kredyt nadal obsługiwany wymagają oceny terminów i rozliczeń. Nie należy automatycznie rozstrzygać prawa do SKD na podstawie samej daty ostatniej raty. Jeśli termin może być bliski, przygotuj dokumenty do indywidualnej oceny bez zwlekania.
Wzór oświadczenia o SKD nie zawiera gotowej diagnozy Twojej umowy. Zarzuty trzeba ustalić, a sposób doręczenia i dalsze działania omówić z uwzględnieniem konkretnej sytuacji. Nie zmieniaj sposobu płatności tylko dlatego, że przeczytałeś o korzystnym rozstrzygnięciu w innej sprawie.
Jak przygotować się do rozmowy o sprawie?
Zbierz umowę, załączniki, historię płatności i korespondencję z kredytodawcą. Wskaż ważne daty, wcześniejsze rozliczenia i brakujące dokumenty. Nie wysyłaj automatycznie wzoru z niesprawdzonymi zarzutami. Zobacz: analiza umowy i pomoc w sprawie SKD. Zakres obsługi oraz warunki współpracy wymagają uzgodnienia przed zleceniem.
Sprawdź swoją umowę BNP Paribas
Prześlij dokumenty, żeby ustalić podstawy dalszego działania. Jeśli bank przesłał już odmowę lub propozycję rozliczenia, dołącz ją do umowy.