Sankcja kredytu darmowego Alior Bank: sprawdź swoją umowę
Sankcja kredytu darmowego (SKD) pozwala, po spełnieniu ustawowych przesłanek, rozliczyć kredyt konsumencki bez odsetek i kosztów należnych kredytodawcy, z uwzględnieniem wyjątków przewidzianych w ustawie. Może to oznaczać zwrot części poniesionych wydatków i obniżenie kosztów dalszej spłaty. Nie każda umowa Alior Banku daje jednak takie uprawnienie: trzeba ocenić jej zapisy, dokumenty i terminy. Prześlij umowę do bezpłatnej analizy w CGO Recovery. Poniżej pokazujemy przykłady naszych spraw przeciwko Aliorowi, wyroki oraz kwestie, które sprawdzamy przed podjęciem działania.
Prowadzimy ok. 15 000 spraw SKDW całej Polsce, przeciwko różnym bankom.
Spis treści
Jakie umowy Alior Banku warto sprawdzić pod kątem SKD?
Kredyt gotówkowy i konsolidacyjny. Analizujemy także inne kredyty konsumenckie, w tym ratalne. Karta kredytowa i limit wymagają uwzględnienia przepisów właściwych dla danego produktu. Sama nazwa banku lub produktu nie przesądza o podstawach SKD.
Kredyt w trakcie spłaty oraz już spłacony. Przy zamkniętej umowie potrzebne są daty spłaty i rozliczenia. Uprawnienie z art. 45 wygasa po roku od wykonania umowy; daty tej nie należy wyznaczać automatycznie według pierwotnego harmonogramu.
Data, kwota i konsumencki charakter umowy. Co do zasady punktem wyjścia są umowy od 18 grudnia 2011 r. oraz limit 255 550 zł lub jego równowartość. Zakres ustawy, ustawowe wyjątki i przepisy przejściowe trzeba ocenić indywidualnie, podobnie jak konkretne naruszenie i termin złożenia oświadczenia.
Szybkie wyliczenie bez danych kontaktowych
Ile zapłaciłeś poza kapitałem kredytu?
Wpisz koszty, które już poniosłeś. Zsumujemy je i odejmiemy wcześniejsze zwroty. To punkt wyjścia do analizy Twojej umowy z Aliorem, nie potwierdzenie roszczenia.
zł
zł
Bez kapitału i odsetek z pierwszego pola. Nie wpisuj ponownie tej samej opłaty ani całej kwoty rat.
zł
Możesz wpisać grosze, np. 1 250,50. Puste pole liczymy jako 0 zł. Kwoty sprawdź w rozliczeniu banku lub historii spłat.
Koszty pozostałe do oceny
Odsetki + pozostałe koszty − wcześniejsze zwroty
Nie potrzebujesz telefonu ani e-maila, żeby zobaczyć wynik.
0 zł za analizę, bez zobowiązania do prowadzenia sprawy. Nie znasz kwot? Możesz przekazać samą umowę.
Kalkulator sumuje podane koszty, ale nie ocenia podstaw SKD ani tego, które opłaty kwalifikują się do zwrotu. Nie uwzględnia przyszłych oszczędności, odsetek za opóźnienie, kosztów procesu ani wynagrodzenia pełnomocnika. Potrzebna jest analiza dokumentów i ustawowych wyjątków, m.in. kosztów ustanowienia zabezpieczenia. Kwoty z kalkulatora nie są automatycznie przesyłane z formularzem zgłoszenia.
Dwa wyroki, dwa różne zagadnienia
Co wyroki TSUE zmieniły w sporach o kredyty Aliora?
C-472/23 · 13.02.2025
Informacje, które pozwalają ocenić koszty
W sprawie Lexitor Trybunał wyjaśnił, że warunki zmiany opłat powinny pozwalać konsumentowi sprawdzić, kiedy zmiana może nastąpić i jaki będzie jej wpływ na zobowiązanie. Ocena konkretnych postanowień należy do sądu krajowego.
Bank może utracić prawo do odsetek i kosztów, gdy naruszenie obowiązku informacyjnego wpływa na zdolność konsumenta do oceny zakresu zobowiązania. Jednocześnie samo zawyżenie RRSO wynikające z późniejszego uznania klauzuli za nieuczciwą nie stanowi automatycznie takiego naruszenia.
Odsetki od kredytu, nie od kosztów jego udzielenia
Wyrok dotyczy naliczania odsetek od kwot przeznaczonych na pokrycie kosztów kredytu. Sprawa toczyła się przeciwko Bankowi Pekao, ale wykładnia dyrektywy ma znaczenie również dla oceny podobnych konstrukcji w umowach Aliora.
Nie chodzi wyłącznie o pieniądze przelane na własny rachunek: w konsolidacji środki mogą spłacać wcześniejsze zobowiązania. Trzeba odróżnić finansowanie potrzeb klienta od finansowania kosztu należnego kredytodawcy.
Wyrok TSUE nie zastępuje oceny przesłanek SKD w konkretnej sprawie. W V Ca 1050/26 sąd odniósł wykładnię do obowiązków informacyjnych i treści ocenianej umowy. Więcej: orzecznictwo dotyczące sankcji kredytu darmowego.
Analiza obejmuje zarówno sposób naliczania kosztów, jak i informacje zawarte w dokumentach.
Źródło: raport banku za I półrocze 2026 r.
Alior raportuje więcej postępowań dotyczących SKD.
W jednym raporcie bank zestawił stan na koniec 2025 r. i na 30 czerwca 2026 r. Liczba toczących się postępowań wzrosła z 4 371 do 5 275, czyli o 904 sprawy (20,7%). To dane o sporach całego banku, nie o portfelu spraw CGO Recovery.
31.12.20254 371
30.06.20265 275
Liczba postępowań na wskazane daty, nie liczba nowych pozwów w półroczu. Wykres od zera; nie przedstawia wyników tych spraw.
Wartość przedmiotu sporu
241,2 mln zł
Na 30 czerwca 2026 r., wobec 195,2 mln zł na 31 grudnia 2025 r. Wartość przedmiotu sporu nie jest kwotą zasądzoną ani sumą wypłaconą kredytobiorcom.
153,2 mln zł korekty przychodów odsetkowych
Po wyroku z 23 kwietnia 2026 r. bank zaktualizował szacunki przepływów pieniężnych, wyłączając odsetki od kredytowanych kosztów pozaodsetkowych. Raport wskazuje 153,2 mln zł korekty wartości bilansowej brutto portfela, ujętej jako pomniejszenie przychodów odsetkowych. To korekta księgowa, nie informacja o wypłacie tej kwoty klientom ani o uznaniu wszystkich roszczeń SKD.
Uzasadnienie V Ca 1050/26 pokazuje, jakie znaczenie mogą mieć postanowienia konkretnej umowy. Sąd Okręgowy w Warszawie ocenił nie tylko sposób naliczania odsetek, lecz także to, czy dokument pozwalał konsumentowi zrozumieć koszty i zasady ich rozliczenia.
01 / ART. 30 UST. 1 PKT 7 U.K.K.
Prowizja i informacje o kosztach
Prowizję wyłączono z całkowitej kwoty kredytu, lecz naliczano od niej odsetki. Sąd powiązał ten mechanizm z wadliwością informacji o RRSO, całkowitym koszcie i kwocie do zapłaty. Nie uznał uchybienia za jedynie techniczne.
02 / ART. 30 UST. 1 PKT 10 U.K.K.
Nieprzejrzyste zmiany opłat
Umowa odwoływała się m.in. do zmian cen usług, przepisów i rekomendacji. Według sądu konsument nie mógł na tej podstawie przewidzieć, kiedy, w jakim kierunku i w jakiej skali zmienią się opłaty.
03 / ART. 30 UST. 1 PKT 16 I ART. 49 U.K.K.
Rozliczenie wcześniejszej spłaty
Samo wskazanie prawa do wcześniejszej spłaty nie wyjaśniało dostatecznie jej skutków. Sąd ocenił informację o obniżeniu kosztów, w tym prowizji, za okres skrócenia umowy.
Nie każda prowizja oznacza podstawę do SKD. Znaczenie ma konstrukcja umowy, treść informacji i rodzaj naruszenia. Nie trzeba jednak samodzielnie stawiać diagnozy prawnej, żeby przekazać dokumenty do analizy.
Konkretny przykład: kredyt konsolidacyjny i prowizja w sprawie V Ca 1050/26
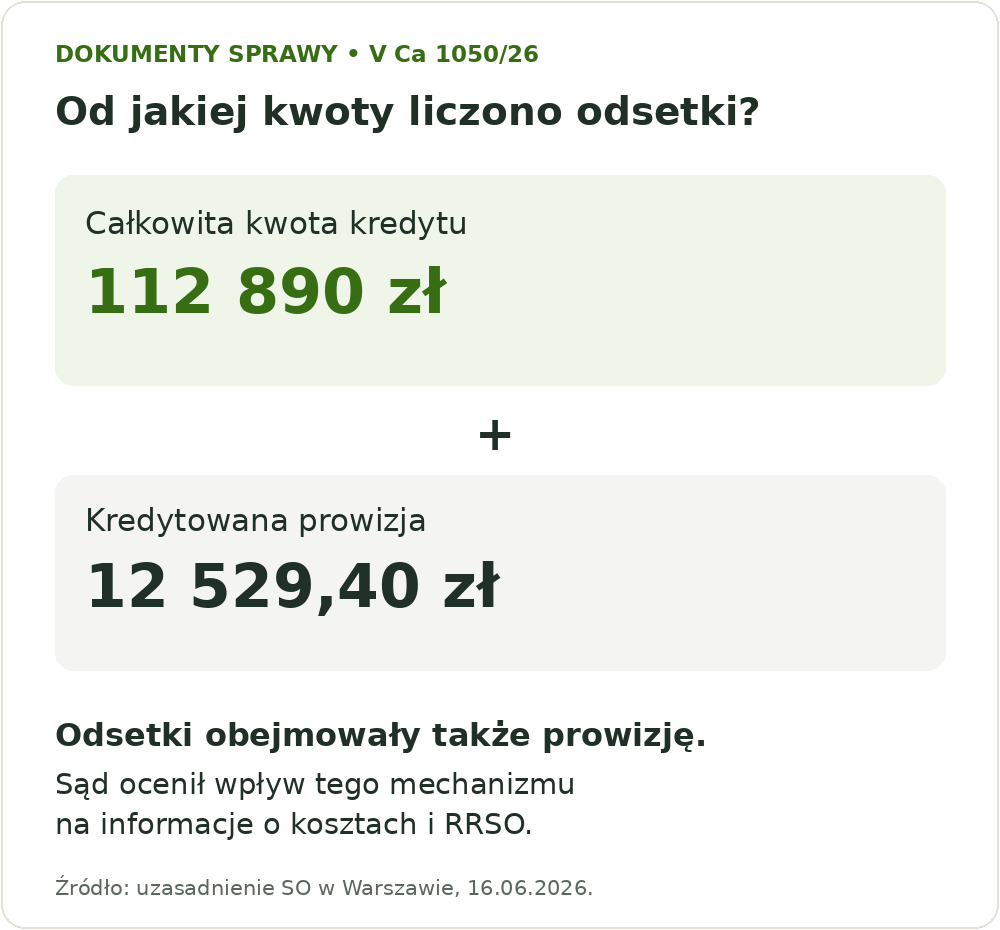
W uzasadnieniu wyroku z 16 czerwca 2026 r. Sąd Okręgowy w Warszawie opisał umowę Aliora, w której całkowita kwota kredytu wynosiła 112 890 zł, a kredytowana prowizja 12 529,40 zł. Prowizję wyłączono z całkowitej kwoty kredytu, ale odsetki naliczano również od kwoty przeznaczonej na jej pokrycie.
Sąd ocenił wpływ tego mechanizmu na informacje o kosztach kredytu i RRSO. Rozstrzygnięcie dotyczy tej konkretnej umowy, nie wszystkich produktów Aliora. Przeczytaj opis sprawy i dokument V Ca 1050/26.
To właśnie takich zależności szukamy w dokumentach. Kalkulator ani pojedyncza rubryka z prowizją nie zastępują analizy całej umowy.
Autorskie opracowanie na podstawie uzasadnienia V Ca 1050/26. Kliknij grafikę, aby otworzyć ją w pełnym rozmiarze.
Ta sama umowa: skąd wzięły się poszczególne kwoty?
Umowa z 2017 r. obejmowała 120 miesięcy. Poniżej oddzielamy przeznaczenie środków, podstawę oprocentowania i koszty opisane w uzasadnieniu.
Środki na potrzeby konsumpcyjne
55 000,00 zł
Spłata wcześniejszych zobowiązań
57 890,00 zł
Całkowita kwota kredytu
112 890,00 zł
Kredytowana prowizja
12 529,40 zł
Kwota objęta oprocentowaniem
125 419,40 zł
Odsetki przewidziane w umowie
73 849,43 zł
Całkowity koszt kredytu
86 378,83 zł
RRSO wskazana w umowie
13,30%
Całkowita kwota do zapłaty według zestawienia umownego
199 268,83 zł
Uwaga źródłowa: w opisie parametrów umowy uzasadnienie podaje 199 268,83 zł. Ta kwota odpowiada sumie 112 890 zł i 86 378,83 zł. W dalszym fragmencie dokumentu występuje 199 268,33 zł, czyli o 0,50 zł mniej. Zachowujemy informację o tej rozbieżności.
86 378,83 zł kosztów umownych to nie to samo co zasądzone 78 269,22 zł. Pierwsza liczba opisuje koszty przewidziane dla całej umowy, druga wynika z sentencji konkretnego wyroku. Nie przedstawiamy całego kosztu umowy jako kwoty już zapłaconej i należnej do zwrotu. Przy oprocentowaniu zmiennym także faktyczny przebieg spłat wymaga sprawdzenia.
Z kanału CGO Recovery
Wolisz obejrzeć? Krótkie filmy o SKD.
Płacisz odsetki od własnej prowizji? Sprawdź te 2 liczby w umowie!
Jak porównać kwotę kredytu z podstawą naliczania odsetek i zauważyć kredytowaną prowizję.
Sankcja kredytu darmowego Alior Bank: wyroki i zasądzone kwoty
Pokazujemy kwoty zasądzone na rzecz powodów. To nie deklaracja pieniędzy już wypłaconych ani prognoza wyniku kolejnej sprawy. Koszty procesu i odsetki za opóźnienie są odrębnymi pozycjami.
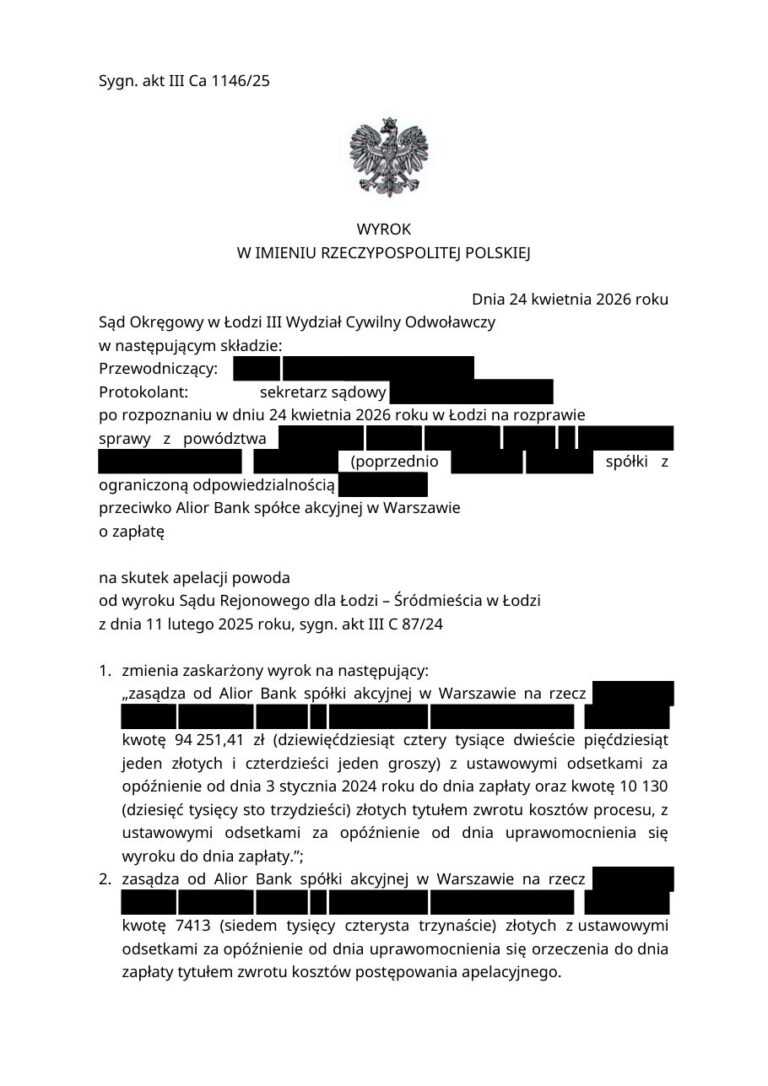
Prawdziwy dokument, nie ilustracja. Kliknięcie otwiera istniejący opis sprawy z załącznikiem.SO W ŁODZI · III Ca 1146/25 · 24.04.2026
Zmiana wyroku po apelacji
94 251,41 zł
Sąd Okręgowy w Łodzi zmienił zaskarżone rozstrzygnięcie i zasądził tę kwotę od Alior Banku wraz z odsetkami za opóźnienie. Osobno rozstrzygnął o kosztach procesu oraz apelacji.
Ta sprawa pokazuje, dlaczego po niekorzystnym wyroku warto ocenić uzasadnienie i podstawy zaskarżenia. Nie oznacza, że każda apelacja zakończy się zmianą wyroku.
Ugoda z Alior Bankiem a SKD: co porównać przed podpisaniem?
Jeżeli Alior prześle propozycję zwrotu albo porozumienia, najpierw ustal jej zakres. Sam przelew lub uznanie części reklamacji nie przesądza, czy bank uznał SKD. O tym, co zostaje rozliczone i z czego rezygnujesz, decydują dokumenty.
Częściowy zwrot
Może dotyczyć tylko określonego kosztu, np. części prowizji lub odsetek. Sprawdź tytuł przelewu, odpowiedź na reklamację i ewentualne dodatkowe warunki.
Pytanie: co bank zwrócił, a które koszty nadal pozostają nierozliczone?
Ugoda
Ustala wzajemne ustępstwa. Może przewidywać zrzeczenie się dalszych roszczeń, wycofanie pozwu i zasady poniesienia kosztów.
Pytanie: jaki jest zakres rezygnacji i ostateczny bilans po kosztach?
Skuteczne SKD
Dotyczy odsetek i innych kosztów kredytu należnych kredytodawcy, z uwzględnieniem ustawowych wyjątków. Kapitał nadal podlega zwrotowi.
Pytanie: czy umowa daje podstawę do sankcji i jak rozliczyć dotychczasowe wpłaty?
Przed podpisaniem propozycji banku sprawdź pięć rzeczy
Zakres: jaką umowę, okres i rodzaje kosztów obejmuje dokument?
Kwotę netto: co otrzymasz po uwzględnieniu kosztów i wcześniejszych zwrotów?
Zrzeczenie roszczeń: czy zamyka także żądania, których bank teraz nie rozlicza?
Dalsze raty: czy i jak zmieniają się kapitał, odsetki i harmonogram?
Alternatywę: jakie są podstawy, ryzyka, przewidywane koszty i czas dochodzenia roszczenia?
Ugoda nie musi być zła. Powinna być świadomym wyborem, a nie reakcją wyłącznie na kwotę w nagłówku pisma. Do analizy przekaż jej pełny projekt, nie tylko fragment z propozycją wypłaty.
Ile można odzyskać dzięki SKD w Alior Banku?
Zwrot dotyczy kosztów już poniesionych. Przyszła oszczędność może dotyczyć kosztów, których po skutecznym zastosowaniu SKD nie trzeba będzie ponosić. Nie są to dwie kwoty, które bank automatycznie wypłaci Ci na konto.
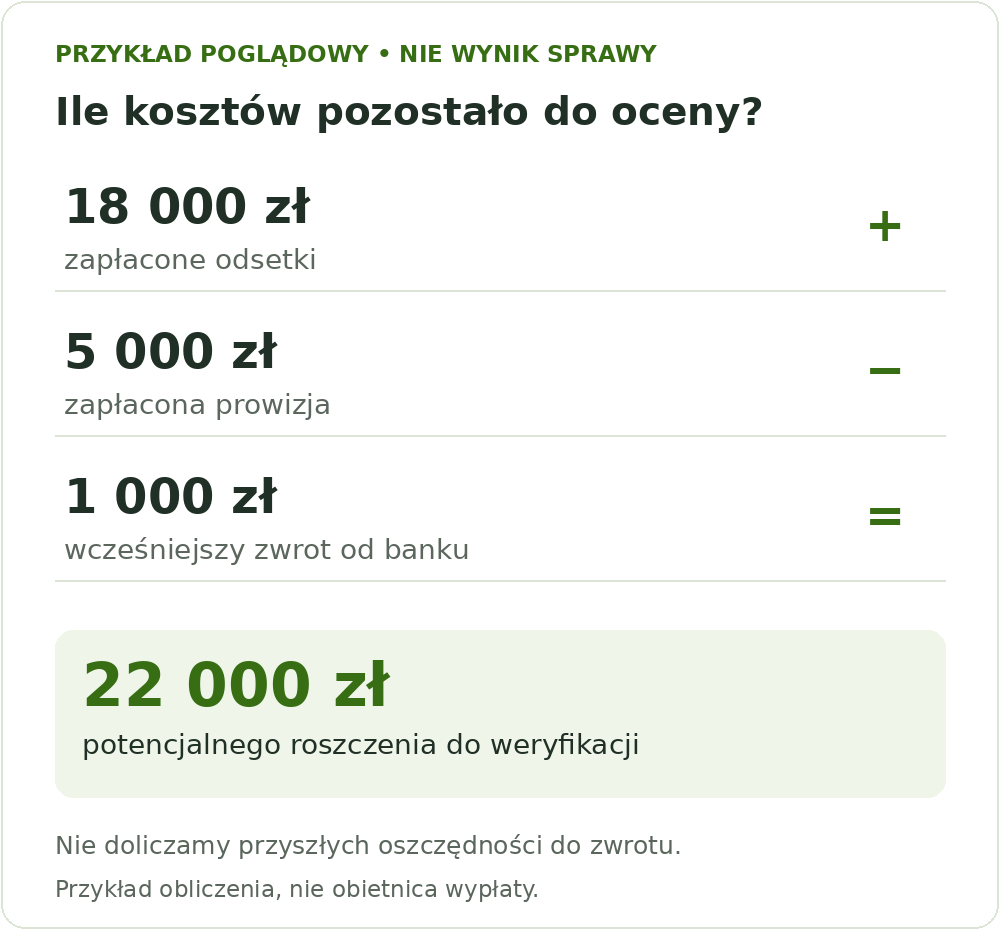
W przykładowym rozliczeniu 18 000 zł zapłaconych odsetek i 5 000 zł prowizji, pomniejszone o wcześniejszy zwrot 1 000 zł, daje 22 000 zł kosztów do oceny. Przyjęliśmy tu wyłącznie na potrzeby rachunku, że te koszty kwalifikują się do zwrotu. To nie wynik sprawy ani oferta Aliora.
W prawdziwej analizie ustalamy m.in. podstawę sankcji, wpłaty na kapitał i koszty, wcześniejsze rozliczenia oraz ustawowe wyjątki, w tym koszty ustanowienia zabezpieczenia przewidziane w umowie. Osobno oceniamy odsetki za opóźnienie i koszty procesu.
Przykład poglądowy. Przyszłych oszczędności nie przedstawiamy jako zwrotu już zapłaconych kosztów.
Jak pomagamy w sprawach SKD przeciwko Alior Bankowi?
01 / DOKUMENTY
Przekazujesz umowę
Na początek przygotuj umowę i załączniki. Przydatne będą też harmonogram, historia spłat i korespondencja z bankiem. Nie musisz sam wyliczać całego roszczenia.
02 / OCENA I WARUNKI
Poznajesz możliwe działania
Po analizie ustalamy podstawy roszczenia, potrzebne dokumenty i dalszą ścieżkę. Przed zleceniem sprawy poznajesz warunki współpracy oraz koszty i ryzyka.
03 / PROWADZENIE SPORU
Działamy w uzgodnionym zakresie
Może on obejmować oświadczenie, wezwanie do zapłaty, ocenę odpowiedzi banku, negocjacje lub postępowanie sądowe. Apelacja wymaga osobnej oceny wyroku.
Nie musisz samodzielnie wyliczać roszczenia. Zacznij od zebrania dokumentów.
Bezpłatna analiza a koszty sprawy
Analiza umowy jest bezpłatna i bez zobowiązań. Nie oznacza to, że całe postępowanie sądowe nie wiąże się z kosztami. Przed podpisaniem umowy ustal zasady wynagrodzenia, ewentualnej premii za wynik, opłat sądowych, apelacji i rozliczenia kosztów przeciwnika w razie przegranej.
Nie podajemy jednej stawki dla każdej sprawy. Zakres zlecenia i rozliczenia powinien wynikać z przedstawionej Ci oferty.
Kto zajmuje się sprawami SKD?
CGO Recovery Plichta i Wspólnicy sp. k. jest pełnomocnikiem w sporach z bankami. Sprawy SKD nadzoruje mec. dr Monika Odrowska-Stasiak, radca prawny i doktor nauk prawnych.
Jeżeli masz już pozew, wyrok, odmowę lub projekt ugody, dołącz je do dokumentów. Pozwoli to ocenić aktualny etap sprawy, zamiast zaczynać od ogólnych informacji o kredycie.
Poznaj kancelarię, która może poprowadzić Twoją sprawę. Film CGO Recovery ze strony usługowej.
SKD Alior Bank: najczęstsze pytania
Czy mogę sprawdzić kredyt konsolidacyjny, kartę lub limit?
Kredyt jest spłacony. Czy nadal warto przesłać umowę?
Tak. Potrzebne są jednak daty spłaty i rozliczenia. Art. 45 ust. 5 przewiduje wygaśnięcie uprawnienia po roku od wykonania umowy. Nie ustalaj tej daty automatycznie na podstawie pierwotnego harmonogramu. Przy wcześniejszej spłacie dołącz także informację o zwróconej prowizji. Szczegóły wyjaśnia materiał o SKD po spłacie kredytu.
Alior oddał część kosztów. Czy zamknął tym sprawę?
Nie da się tego ocenić wyłącznie po kwocie przelewu. Potrzebujemy pisma banku oraz ewentualnego porozumienia. Częściowy zwrot pomniejsza rozliczenie, ale zakres zamknięcia dalszych roszczeń zależy m.in. od treści uzgodnień. Nie zakładaj ani że wszystko jest rozliczone, ani że możesz ponownie dochodzić tej samej zwróconej kwoty.
Co jeśli Alior odrzucił oświadczenie albo sprawa przegrała w pierwszej instancji?
Odmowa banku nie jest wyrokiem. Przygotuj umowę, oświadczenie, dowód doręczenia i odpowiedź. Jeżeli zapadł już wyrok, potrzebne są także uzasadnienie i daty doręczeń, bo istotne są terminy procesowe. Nasze opisane sprawy pokazują przykłady zmian wyroków po apelacji, lecz nie przesądzają wyniku kolejnej. Zobacz co zrobić po odmowie banku.
Czy mam przerwać spłatę rat po wysłaniu oświadczenia?
Nie przestawaj płacić wszystkich rat tylko dlatego, że wysłałeś oświadczenie. Także przy skutecznym SKD kapitał podlega zwrotowi. Przed zmianą wpłat ustal z pełnomocnikiem podstawę działania, dotychczasowe rozliczenie, pozostały kapitał i ryzyka. Samego wysłania pisma nie traktuj jako rozstrzygnięcia sporu.
Czy logo T-Mobile Usługi Bankowe, Meritum lub BPH wyklucza analizę?
Nie. Prześlij pierwotną umowę i późniejszą korespondencję, żeby ustalić stronę zobowiązania i ewentualne następstwo prawne. Sama dawna marka nie przesądza o właściwości Aliora ani o zastosowaniu SKD. Szczególnej ostrożności wymagają różnice między przejętymi produktami i portfelami kredytów.
Jak złożyć oświadczenie o sankcji kredytu darmowego do Alior Banku?
Przygotuj swoje dane, numer i datę umowy oraz dokumenty pozwalające wskazać naruszenia dotyczące właśnie tej umowy. Oświadczenie składa się bankowi na piśmie; należy zachować podpisaną kopię i dowód doręczenia. Ogólna lista zarzutów nie zastąpi analizy dokumentów i terminu z art. 45 ust. 5.
Skorzystaj z wzoru oświadczenia o SKD z instrukcją, dopasowując go do swojej sytuacji. Przed wysyłką sprawdź aktualny sposób doręczenia w oficjalnych materiałach banku. Jeśli Alior odmówił uznania roszczenia, przekaż do analizy także odpowiedź banku i potwierdzenie doręczenia oświadczenia.
Zacznij od umowy, nie od zgadywania wyniku.
Chcesz sprawdzić kredyt w Aliorze, odmowę banku albo propozycję porozumienia? Przekaż dokumenty do bezpłatnej analizy. Warunki ewentualnego prowadzenia sprawy poznasz przed decyzją.
Podstawa i źródła: art. 45 ustawy o kredycie konsumenckim; wskazane wyżej dokumenty spraw III Ca 1146/25, V Ca 1050/26, V Ca 2799/25 i I C 344/25. Opisy dotyczą tych konkretnych rozstrzygnięć. Wynik kolejnej sprawy zależy od jej dokumentów i okoliczności.
Zebraliśmy tu 43 rozstrzygnięć, które uzyskaliśmy w sprawach o sankcję kredytu darmowego przeciwko Alior Bankowi. Każda pozycja to nasza sprawa: z datą, sygnaturą, sądem i kwotą wynikającą z sentencji. Dane pochodzą wprost z naszej bazy spraw i aktualizują się same, gdy dołączamy nowe wyroki.
43rozstrzygnięć przeciwko Alior Bankowi
31 716 złmediana kwoty z sentencji
95 572 złnajwyższa kwota
16sądów, które rozpoznawały te sprawy
Wyroki w sprawach przeciwko Alior Bankowi
Poniżej pełna lista rozstrzygnięć, od najnowszego. Kwota w czwartej kolumnie to wartość wynikająca z sentencji wyroku, a 15 z tych spraw ma sygnaturę drugiej instancji. Kliknięcie prowadzi do opisu sprawy wraz z załączonym, zanonimizowanym wyrokiem.
Sądy, które rozpoznawały nasze sprawy przeciwko Alior Bankowi
Właściwość sądu zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, dlatego ta sama umowa może być rozpoznawana w różnych miastach.
Sąd w Warszawie13
Sąd w Łodzi9
Sąd w Suwałkach5
Sąd w Olecku2
Sąd w Pszczynie2
Sąd w Poznaniu2
Sąd w Kłodzku1
Sąd w Obornikach1
Sąd w Żorach1
Sąd w Złotowie1
Sąd w Głogowie1
Sąd w Kielcach1
Sąd w Wyszkowie1
Sąd w Szczecinie1
Sąd w Słubicach1
Sąd w Miechowie1
Rozkład rozstrzygnięć w czasie
202641
20252
Na czym opiera się roszczenie
Sankcja kredytu darmowego wynika z art. 45 ustawy o kredycie konsumenckim. Jeśli bank naruszył obowiązki informacyjne wskazane w art. 30 tej ustawy — na przykład błędnie podał rzeczywistą roczną stopę oprocentowania, całkowitą kwotę kredytu albo pobierał odsetki od kredytowanych kosztów — kredytobiorca po złożeniu oświadczenia zwraca wyłącznie kapitał, bez odsetek i bez pozostałych kosztów. Odzyskuje przy tym to, co już zapłacił ponad kapitał.
Ocena zawsze dotyczy konkretnej umowy, nie całego banku. Dwie umowy z Alior Banku z różnych lat mogą mieć inną konstrukcję kosztów i inny wynik. Dlatego powyższe rozstrzygnięcia pokazują, że sprawy przeciwko temu bankowi wygrywamy, ale nie są obietnicą wyniku w każdej sprawie.
Jak sprawdzamy umowę Alior Banku
Analiza umowy. Sprawdzamy RRSO, całkowitą kwotę kredytu, sposób rozliczenia prowizji i ubezpieczenia oraz to, czy odsetki liczono także od kredytowanych kosztów.
Wyliczenie korzyści. Podajemy kwotę, o jaką realnie można walczyć, i oceniamy ryzyka procesowe. Analiza jest bezpłatna i nie zobowiązuje do niczego.
Oświadczenie i wezwanie. Składamy oświadczenie o skorzystaniu z sankcji i wzywamy bank do rozliczenia.
Postępowanie sądowe. Jeśli bank nie rozliczy się dobrowolnie, prowadzimy sprawę w sądzie — tak jak w rozstrzygnięciach z tabeli powyżej.
Masz kredyt w Alior Banku?
Prześlij umowę do bezpłatnej analizy. Sprawdzimy, czy kwalifikuje się do sankcji kredytu darmowego, i podamy szacunkową kwotę do odzyskania.
Najczęstsze pytania o sprawy przeciwko Alior Bankowi
Ile spraw przeciwko Alior Bankowi prowadziliście?
W naszej bazie jest 43 rozstrzygnięć w sprawach o sankcję kredytu darmowego przeciwko Alior Bankowi, na 148 opisanych spraw SKD w sumie. Najnowsze pochodzi z 9 października 2026 roku (sygnatura I C 175/26).
Jakie kwoty zasądzały sądy w sprawach przeciwko Alior Bankowi?
Mediana kwoty wynikającej z sentencji to 31 716 zł. Najwyższa kwota w tej grupie spraw wyniosła 95 572 zł, najniższa 10 335 zł. Wysokość zależy przede wszystkim od kwoty kredytu, długości spłaty i tego, ile kosztów bank już pobrał.
Przed jakim sądem toczy się sprawa przeciwko Alior Bankowi?
Nasze sprawy przeciwko temu bankowi rozpoznawały przede wszystkim: Sąd w Warszawie, Sąd w Łodzi, Sąd w Suwałkach. Właściwość zależy od miejsca zamieszkania kredytobiorcy albo siedziby banku, więc sprawa niekoniecznie trafi do sądu w mieście, w którym podpisano umowę.
Czy wyrok przeciwko Alior Bankowi oznacza, że wygram swoją sprawę?
Nie. Sąd bada konkretną umowę, a nie praktykę banku w ogóle. Rozstrzygnięcia z tej strony pokazują, że naruszenia w umowach tego banku bywają skuteczną podstawą roszczenia, ale wynik zależy od zapisów Państwa umowy. Dlatego zaczynamy od bezpłatnej analizy dokumentu.
Czy muszę mieć spłacony kredyt, żeby skorzystać z sankcji?
Nie. Sankcja kredytu darmowego dotyczy zarówno kredytów w trakcie spłaty, jak i tych już spłaconych. W przypadku kredytów spłaconych liczy się termin — oświadczenie składa się w ciągu roku od wykonania umowy, dlatego przy starszych umowach warto sprawdzić datę jak najszybciej.
Rozstrzygnięcia przeciwko innym bankom
Pełne zestawienie wszystkich 148 spraw SKD, z podziałem na banki, sądy i lata, znajduje się w bazie orzecznictwa SKD. Osobne strony prowadzimy dla banków, w których mamy co najmniej pięć rozstrzygnięć: